티스토리 뷰
"저는 투자를 시작하고 얼마 뒤, 제 판단으로 잘 될 것 같다고 본 한 종목에 투자금을 전부 넣은 적이 있습니다. 본전이 되기까지 4년이 걸렸고, 본전이 되었을 때 전부 팔았습니다. 그때는 내 돈이었기 때문에 버틸 수 있었다고 생각합니다. 만약 그 돈이 빚이었다면 이자를 내면서 그 시간을 버틸 수 있었을지 자신이 없습니다. 그러다 1929년 미국 주가 대폭락 이야기를 접하게 되었는데, 이때는 빚을 내서 주식을 산 사람이 아주 많았다고 합니다. 내 돈으로 한 투자도 이렇게 힘들었는데, 빚으로 한 투자는 어떤 결말에 이르렀을지 궁금해졌습니다."
1929년 10월 28일과 29일, 미국 뉴욕 증시에서 다우지수는 이틀 연속으로 큰 폭 하락했습니다. 연방준비제도 역사 자료에 따르면 28일에 약 13%, 29일에 약 12%가 내렸습니다. 이 사건은 하락 폭만으로 기억되지 않습니다. 당시 많은 투자자가 빚을 내서 주식을 샀고, 그래서 충격이 훨씬 컸다는 점이 이 이야기의 핵심입니다.
이 글에서는 1929년 주가 대폭락이 어떻게 일어났는지, 빚으로 투자하면 왜 위험한지, 그리고 사회 초년생이 지금 던져 볼 점검 질문은 무엇인지 정리해 보겠습니다. 앞서 쓴 뉴턴과 남해회사 거품이야기, 튤립 파동 이야기와 이어서 읽으면 거품이 부풀고 꺼지는 모습이 더 잘 보입니다.
1. 1920년대 미국 주식시장은 어떤 모습이었을까?
8년 만에 약 6배 오른 주가
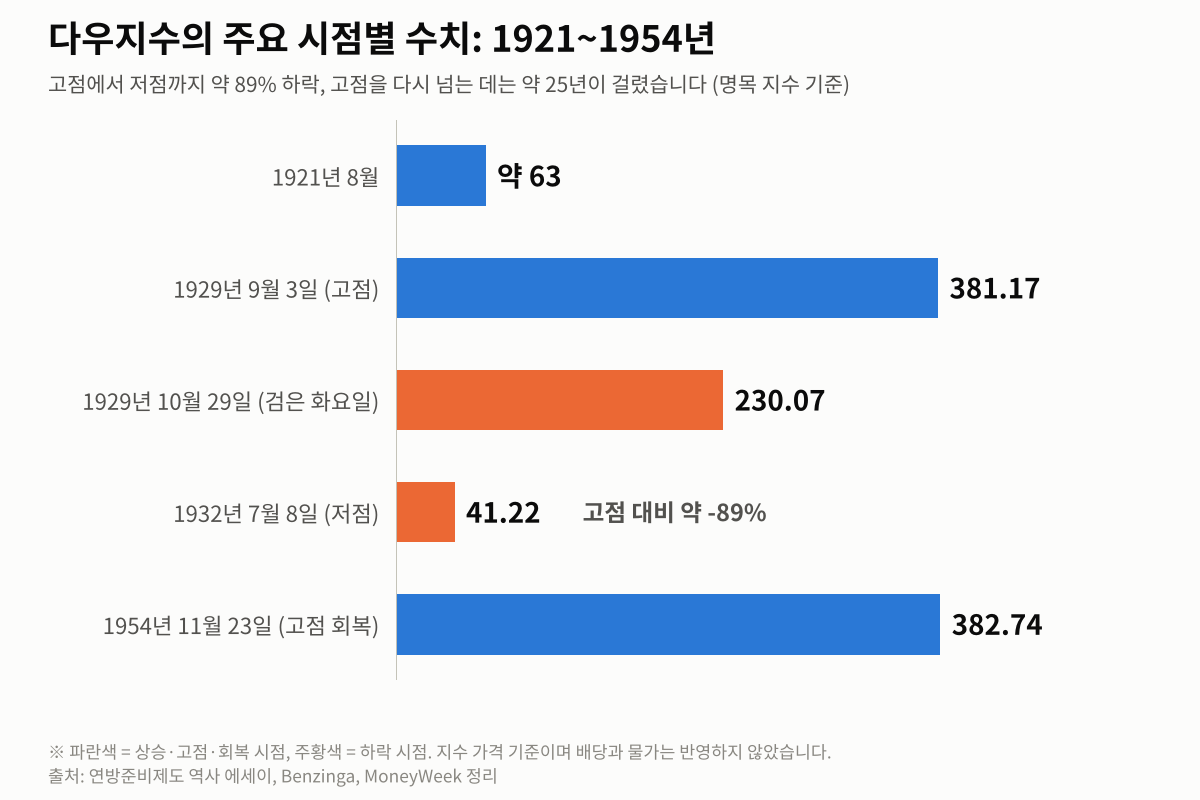
미국 다우존스 산업평균지수는 1921년 8월 약 63에서 1929년 9월 3일 종가 381.17까지, 약 8년 만에 약 6배가 되었습니다. 주가가 계속 오르자 일반 사람들도 점점 더 많은 돈을 주식과 채권에 넣었습니다.
가격의 10%만 내고 사는 방식
당시에는 주식을 살 때 가격의 10%만 내고 나머지는 빌리는 방식이 흔했습니다. 이를 증거금 거래라고 합니다. 산 주식은 그대로 대출의 담보가 되었습니다. 주가가 오르면 적은 돈으로 큰 수익을 낼 수 있는 구조였기 때문에 많은 사람이 이 방식에 끌렸습니다.
문제는 반대 방향입니다. 가정 예시로 내 돈 1,000만 원으로 주식을 산다고 해 보겠습니다. (이자, 수수료, 증권사의 강제 매도 규정은 제외한 단순 계산입니다.)
| 구분 | 내 돈 | 빌린 돈 | 투자 규모 | 가격 10% 하락 시 | 가격 30% 하 락 |
| 빚 없이 | 1,000만 원 | 0원 | 1,000만 원 | 내 돈 900만 원 (-10%) | 내 돈 700만 원 (-30%) |
| 2배로 | 1,000만 원 | 1,000만 원 | 2,000만 원 | 내 돈 800만 원 (-20%) | 내 돈 400만 원 (-60%) |
| 1929년 방식 (10%만 내고 매수) | 1,000만 원 | 9,000만 원 | 1억 원 | 내 돈 0원 (-100%) | 내 돈 전액 소멸, 빚 2,000만 원이 남음 |
같은 가격 하락이라도 빚이 클수록 내 돈의 손실은 몇 배로 커지고, 마지막 줄처럼 가격이 10%만 내려도 내 돈이 전부 사라질 수 있습니다.
2. 폭락과 긴 침체는 어떻게 전개되었을까?
이틀 만에 큰 폭 하락, 이후 저점까지
1929년 9월 3일 종가 381.17이 이 시기의 고점이었습니다. 10월 28일(검은 월요일)에 약 13%, 29일(검은 화요일)에 약 12%가 내렸고, 29일 종가는 230.07로 고점 대비 약 40% 낮았습니다. 11월 중순에는 고점 대비 거의 절반 수준까지 내려갔습니다.
하지만 이것이 끝이 아니었습니다. 주가는 이후에도 흘러내려 1932년 7월 8일 종가 41.22로 저점을 찍었습니다. 고점(381.17) 대비 약 89% 하락입니다.
고점을 되찾는 데 약 25년
다우지수가 1929년의 고점을 다시 넘은 것은 1954년 11월 23일(종가 382.74)이었습니다. 1929년 고점 기준으로 약 25년이 걸린 셈입니다(1932년 저점 기준으로는 약 22년). 이 수치는 지수 가격만 기준으로 한 것이며 배당과 물가 변화는 반영하지 않았습니다.
저는 4년을 기다렸는데도 그 시간이 길게 느껴졌습니다. 그래서 25년이라는 숫자는 제가 겪은 시간으로는 상상하기 어렵습니다. 손실회피 글과 매몰비용 글에서 이야기한 '본전만 오면 팔겠다'는 마음이 그 기다림 속에 있었습니다.
가정 예시로 이 하락을 계산해 보겠습니다. 고점 대비 89%가 내려간 지수가 고점을 되찾으려면 약 825%가 올라야 합니다. 손실회피 글에서 -50%가 되면 본전까지 +100%가 필요하다고 설명했는데, 하락이 깊어질수록 필요한 회복률은 이렇게 급격히 커집니다.
3. 폭락 이후에는 어떤 일이 벌어졌을까?
폭락만이 대공황의 원인은 아니었습니다
흔히 1929년 폭락이 대공황을 일으켰다고 말하지만, 학자들의 평가는 조금 다릅니다. 연방준비제도 역사 자료는 폭락이 상업과 제조업에 피해를 준 것은 맞지만 대공황의 단독 원인이라고 단정하지 않습니다. 오히려 폭락의 충격은 몇 달 안에 약해졌고, 1930년 가을에는 회복이 가까워 보였다고 설명합니다. 이후 금융 체계의 다른 문제들이 짧고 급격한 경기침체를 미국 역사상 가장 길고 깊은 대공황으로 바꾸었다는 설명입니다. 폭락을 대공황의 원인이라기보다 이미 시작된 수축의 징후로 보는 학자들도 있습니다.
주식을 하지 않은 사람에게도 닥친 충격
대공황 시기 미국의 실업률은 1933년 약 25%까지 올랐고, 실질 GDP는 25% 넘게 줄었습니다. 은행도 무너졌습니다. FDIC 자료에 따르면 1933년 한 해에만 상업은행 약 4,000개가 파산했고, 예금자들은 은행이 문을 닫으면 맡긴 돈을 잃었습니다. 그 결과 1933년 3월에는 미국 전역의 은행이 일시 영업을 멈추는 은행 휴일이 선포되었습니다.
이런 경험 끝에 1933년 6월 은행법이 만들어졌고, 1934년 1월 1일부터 예금보험 제도가 시행되었습니다. 처음 보호 한도는 예금자당 2,500달러였고, 같은 해 7월 5,000달러로 올랐습니다. 은행이 망해도 일정 금액까지는 돌려받을 수 있게 한 이 장치는 오늘날 여러 나라에 있는 예금보험과 같은 목적을 갖습니다. 비상금 글에서 이야기한 우리나라의 예금자보호 한도(금융회사별 1인당 1억 원)도 같은 목적의 제도입니다.
4. 오늘의 우리에게 남는 교훈: 빚으로 하는 투자
1929년의 증거금 거래는 지금과 완전히 같지는 않지만, 빚을 이용해 투자하는 방법은 오늘날에도 있습니다. 증권사의 신용융자, 마이너스통장, 대출금으로 하는 투자가 대표적입니다. 사회 초년생이 빚으로 투자할 때 특히 위험한 이유는 세 가지입니다.
- 손실이 몇 배로 커집니다. 위의 표에서 보았듯 하락률보다 내 돈의 손실률이 더 큽니다.
- 시간이 내 편이 아닙니다. 빚에는 이자가 붙고, 상품에 따라서는 담보 가치가 일정 수준 아래로 내려가면 추가 담보를 요구받거나 증권사가 강제로 팔아 빚을 회수하기도 합니다. (이를 반대매매라고 부르며, 조건은 증권사와 상품마다 다르니 반드시 직접 확인해야 합니다.) 다우지수가 1929년 고점을 되찾는 데는 25년이 걸렸는데, 빚이 있는 투자자는 그 시간을 기다릴 수 없습니다.
- 판단이 흔들립니다. 손실이 커질수록 손실회피와 매몰비용 심리가 강해져서 "본전만 되면" 하는 마음에 더 위험한 선택을 하기 쉽습니다.
"저는 빚을 내서 투자한 적은 없습니다. 내 돈으로 한 투자에서도 본전이 되기까지 4년을 기다려야 했던 경험을 떠올리면, 만약 그것이 빚이었다면 같은 선택을 할 수 있었을지 자신이 없습니다. 그래서 투자는 잃어도 생활에 지장이 없는 돈으로만 하는 것이 제게 맞다고 생각하게 되었습니다. 이번 글을 쓰며 빚 없이 투자해 온 것이 수익보다 마음의 여유를 지켜 주었다는 생각이 들었습니다."
5. 사회 초년생이 던져 볼 점검 질문 4가지
빚을 이용한 투자가 아니더라도, 투자하기 전에 아래 네 가지를 스스로에게 물어보세요.
- 이 돈은 내 돈인가요, 빌린 돈인가요? 빌린 돈이라면 이자와 상환 일정을 정확히 말로 설명할 수 있어야 합니다.
- 가격이 반 토막 나도 몇 년을 버틸 수 있나요? 이 시간 동안 생활비는 어디서 나오는지, 비상금은 따로 있는지 확인해 보세요.
- 담보 조건과 만기를 이해하고 있나요? 가격이 얼마 내려가면 추가 담보를 요구받거나 강제로 팔리는지 모른다면 하지 않는 편이 낫습니다.
- 지금 투자를 권하는 사람은 내 손실을 함께 책임지나요? 이익을 말하는 사람과 손실을 감당하는 사람은 다를 수 있습니다.
"저는 지금 매달 정해 둔 날에, 정해 둔 수량만큼 주식을 적립식으로 매수하고 있고, 비상금과는 별도로 급락에 대비한 여유 자금도 조금씩 모아 두고 있습니다. 정해 둔 날짜와 수량대로만 사니 시세 하나하나에 덜 흔들리게 되었습니다. 이것은 제가 선택한 방식일 뿐이며, 사람마다 소득과 상황이 달라 맞는 방법도 다를 수 있습니다."
6. 정리
- 다우지수는 1921년 8월 약 63에서 1929년 9월 3일 381.17까지 약 6배 올랐고, 당시에는 가격의 10%만 내고 나머지는 빌려 주식을 사는 방식이 흔했습니다.
- 1929년 10월 28일과 29일에 각각 약 13%, 약 12% 하락한 뒤 주가는 1932년 7월 8일 41.22까지 내려가 고점 대비 약 89% 하락했고, 고점을 다시 넘는 데 약 25년이 걸렸습니다. 지수가 89% 하락하면 되찾는 데 약 825%의 상승이 필요합니다.
- 폭락만이 대공황의 단독 원인은 아니었지만, 이후 실업과 은행 파산으로 충격이 커졌고, 그 경험이 예금보험 같은 제도로 이어졌습니다.
- 빚을 이용한 투자는 손실을 몇 배로 키우고, 이자와 강제 매도 때문에 기다릴 시간을 빼앗으며, 판단을 흔듭니다. 투자 전에 내 돈인지, 얼마나 버틸 수 있는지, 조건을 이해하는지, 권하는 사람이 손실을 함께 지는지 점검해 보세요.
좋은 투자 습관은 빚을 내서라도 기회를 잡는 용기가 아니라, 시장이 얼마나 오래 나쁠 수 있는지를 받아들이고 그 시간을 버틸 수 있는 구조를 먼저 만드는 데서 시작됩니다.
참고 자료
- Federal Reserve History, "Stock Market Crash of 1929": https://www.federalreservehistory.org/essays/stock-market-crash-of-1929 (다우지수 고점·저점·회복 시점, 증거금 거래, 폭락과 대공황의 관계)
- Benzinga, "Dow Completes 25-Year Great Depression Recovery On This Day In Market History": https://www.benzinga.com/general/education/21/11/24250394/this-day-in-market-history-dow-completes-25-year-great-depression-recovery (1954년 11월 23일 회복 종가)
- MoneyWeek, "8 July 1932: the Dow Jones Industrial Average hits rock bottom": https://moneyweek.com/328900/8-july-1932-the-dow-jones-industrial-average-hits-rock-bottom (1932년 저점, 1929년 10월 29일 종가)
- FDIC, "The 1930's" (보관본): https://webarchive.library.unt.edu/eot2008/20090513012935/https:/www.fdic.gov/about/learn/learning/when/1930s.html (1933년 은행 파산, 은행 휴일, 예금보험 도입)
- Encyclopedia.com, "Great Depression": https://www.encyclopedia.com/node/1220772 (실업률, 실질 GDP 감소)
- John Kenneth Galbraith, The Great Crash, 1929 (1955): 1929년 대폭락을 다룬 고전
※ 이 글은 역사적 사례와 일반적인 금융상식을 설명하는 정보성 콘텐츠입니다. 본문의 수치는 위 자료를 정리한 것으로, 자료마다 표현이 달라 '약'으로 표기했습니다. '가정 예시'로 표시한 부분은 이해를 돕기 위한 가상의 계산이며 이자, 수수료, 강제 매도 규정을 반영하지 않았습니다. 특정 금융상품의 가입이나 매수·매도를 권유하지 않으며, 대출과 신용을 이용한 투자는 큰 손실로 이어질 수 있으니 실제 결정은 개인의 재정 상황과 위험 감수 수준을 고려해 신중하게 판단해 주세요.