티스토리 뷰
"저는 투자를 시작하고 얼마 뒤, 미용실에서 옆자리 손님들이 한 종목 이야기를 하는 것을 들었습니다. 가격은 아직 낮은데 이미 많이 올랐다는 이야기였습니다. 바로 MTS를 열어 보니 틀린 정보가 아니었고, 그 순간 '역시 맞네' 하는 생각과 함께 마음이 급해졌습니다. 그 회사가 무슨 일을 하는지는 따져 보지 않은 채 이름도 잘 모르는 제약주를 샀고, 오랫동안 물려 있다가 결국 손실을 보고 팔았습니다. (전체 이야기는 튤립 파동 글에 썼습니다.) 돌이켜 보면 제가 한 것은 확인이 아니라, 내 기대에 맞는 부분만 보는 일이었던 것 같습니다."
내가 이미 마음먹은 방향이 있을 때, 그 방향이 맞다는 정보는 쉽게 눈에 들어오고 틀렸다는 정보는 잘 보이지 않는 경험을 해 본 적이 있나요? 심리학에서는 이런 경향을 확증편향이라고 부릅니다. 자기 생각이나 가설을 뒷받침하는 정보는 찾고 더 크게 받아들이며, 반대되는 정보는 덜 찾고 덜 믿는 경향을 말합니다.
이 글에서는 확증편향이 실험에서 어떻게 확인되었는지, 투자할 때는 어떤 모습으로 나타나는지, 그리고 사회 초년생이 일상에서 써 볼 수 있는 점검 방법은 무엇인지 정리해 보겠습니다. 앞서 쓴 손실회피 이야기, 매몰비용 이야기와 함께 읽으면 투자할 때 마음이 어떻게 움직이는지 더 입체적으로 보입니다.
1. 확증편향이란 무엇일까?
정보를 고를 때 한쪽으로 기우는 경향
확증편향은 "내가 틀렸을 수도 있다"는 가능성을 확인하기보다 "내가 맞다"는 증거를 모으는 쪽으로 정보 탐색이 기우는 현상입니다. 중요한 점은 거짓말이나 가짜 정보 때문에만 생기는 것이 아니라는 것입니다. 위의 제 경험처럼 정보 자체는 틀리지 않았더라도, 어느 부분을 보고 어느 부분을 보지 않을지를 내가 고르는 순간 판단이 한쪽으로 기울 수 있습니다.
91건의 실험을 모아 보니
Hart 등 연구진은 2009년 《Psychological Bulletin》에 발표한 메타분석에서, 사람들이 자기 생각에 맞는 정보와 어긋나는 정보 중 무엇을 선택하는지를 다룬 실험 91건(참가자 약 8,000명)을 모아 분석했습니다. 결과는 다음과 같았습니다.
- 자기 생각을 뒷받침하는 정보를 고른 비율은 약 67%, 어긋나는 정보를 고른 비율은 약 33%로, 약 2배 차이였습니다. (효과 크기 d=0.36)
- 이 경향은 도덕이나 정치처럼 가치관이 걸린 주제에서 약 70%, 그 밖의 주제에서 약 60%로 나타나 주제에 따라 달랐습니다.
- 이미 그 생각이 틀렸다는 점검을 받았거나, 그 주제가 내 가치관과 크게 상관없거나, 내 확신이 낮거나, 정보의 질이 낮을 때는 경향이 약해졌습니다.
- 반대쪽 정보가 내 목표를 달성하는 데 직접 필요한 경우에는 오히려 반대쪽 정보를 찾는 경향이 나타났고, 내 선택을 남에게 설명해야 하거나 실제 이해관계가 걸려 있을 때도 반대쪽 정보를 찾는 쪽으로 움직였습니다.
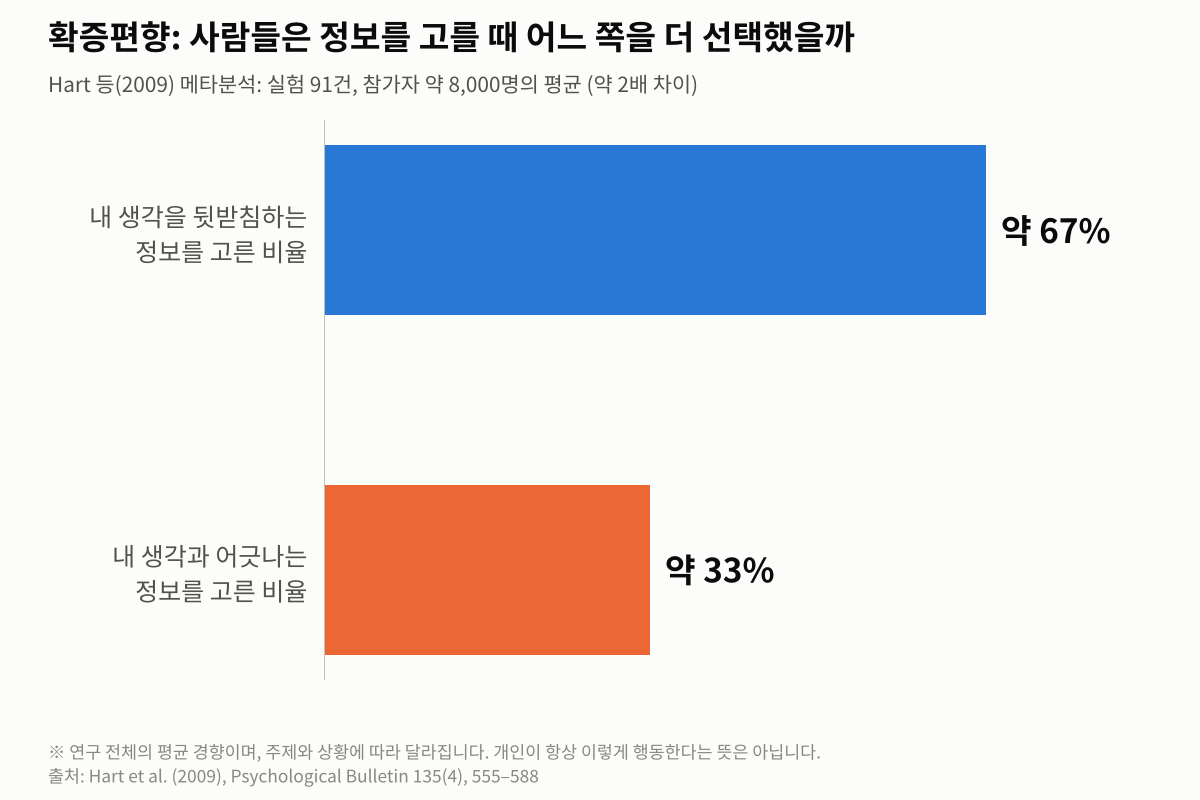
이 숫자는 연구 전체의 평균 경향일 뿐이며, 모든 사람이 모든 상황에서 이렇게 행동한다는 뜻은 아닙니다. 다만 "누구나 한쪽으로 기울 수 있고, 상황에 따라 그 정도가 달라진다"는 점은 분명해 보입니다. 마지막 항목은 뒤에서 소개할 점검 방법의 힌트가 됩니다.
2. 2-4-6 실험: 우리는 왜 "맞다"는 답만 찾을까?
규칙을 맞혀 보세요
확증편향을 설명할 때 자주 소개되는 것이 1960년 심리학자 피터 웨이슨(Peter Wason)이 고안한 2-4-6 과제입니다. 진행 방식은 다음과 같습니다.
- 참가자에게 "2, 4, 6"이라는 숫자 세 개가 어떤 규칙에 맞는다고 알려 줍니다.
- 참가자는 자기가 만든 숫자 세 개를 제시하고, 실험자는 그것이 규칙에 맞는지 "예" 또는 "아니요"로만 알려 줍니다.
- 참가자는 규칙을 확신할 때 그 규칙이 무엇인지 말합니다.
많은 참가자는 "2씩 커지는 짝수"라는 가설을 세우고 8-10-12, 20-22-24처럼 자기 가설에 맞는 숫자만 제시했습니다. 그러면 계속 "예"가 돌아오니 가설이 맞다는 확신이 강해집니다. 하지만 실제 규칙은 "앞의 숫자보다 뒤의 숫자가 큰 오름차순"이라는 훨씬 넓은 규칙이었습니다.
| 참가자가 시도한 숫자 | 참가자의 생각 | 돌아온 답 | 알게 되는 것 |
| 8-10-12 | 2씩 커지는 짝수 | 예 | 가설과 일치해 보이지만, 가설이 틀렸는지는 알 수 없음 |
| 20-22-24 | 2씩 커지는 짝수 | 예 | 위와 같음 |
| 3-5-7 (가설과 다른 시도) | 짝수가 아니어도 될까? | 예 | 가설이 틀렸다는 단서가 나옴 |
| 10-8-6 (가설과 다른 시도) | 내림차순도 될까? | 아니오 | 오름차순이라는 단서가 나옴 |
위 표의 시도와 답은 이 규칙을 이해하기 쉽게 만든 가정 예시이며, 실제 실험 기록이 아닙니다. 핵심은 같습니다. 내 가설이 틀렸다면 어디서 틀리는지는 가설과 다른 숫자를 시도해 볼 때 드러납니다. 가설에 맞는 숫자만 계속 시도하면 "예"만 듣게 되고, 가설이 틀렸다는 사실을 알 기회는 오지 않습니다.
"2-4-6 실험을 읽고 가장 먼저 든 생각은, 제가 MTS에서 한 일이 8-10-12만 시도해 보고 '예'를 듣는 것과 닮았다는 것이었습니다. 저는 '많이 올랐다'는 이야기가 맞는지만 확인했을 뿐, 그 이야기가 틀릴 수 있는 경우는 찾아보지 않았습니다. 확인한 것은 이미 오른 가격이었고, 확인하지 않은 것은 그 회사가 무슨 일을 하는지였습니다. 산 뒤에는 이 종목이 다시 오를 것이라는 이야기가 더 반갑게 읽혔습니다. 틀린 정보를 믿은 것이 아니라 내 기대에 맞는 부분만 골라 본 것이 문제였다는 점을 알게 되었습니다."
3. 한번 생각이 굳으면 바꾸기도 어렵다
같은 자료를 읽어도 서로 다르게 받아들인 사람들
확증편향은 정보를 찾는 단계에만 있지 않습니다. 정보를 해석하는 단계에도 있습니다. 1979년 로드(Lord), 로스(Ross), 레퍼(Lepper)의 연구에서는 사형제도에 대해 찬성하는 대학생과 반대하는 대학생(총 48명)에게 같은 종류의 찬반 연구 자료를 읽게 했습니다. 참가자들은 자기 입장에 맞는 연구는 더 설득력 있다고, 어긋나는 연구는 허점이 많다고 평가했습니다. 그 결과 같은 자료를 읽고도 원래 입장이 더 강해지는 경우가 나타났습니다. 연구진은 이를 "편향된 동화(biased assimilation)"와 "태도 양극화"로 설명했습니다.
"공정하게 보세요"보다 "반대로 생각해 보세요"
1984년 로드, 레퍼, 프레스턴(Preston)은 이 편향을 줄이는 방법을 실험했습니다. 참가자에게 "공정하고 중립적으로 평가하세요"라고 말하는 것보다, "반대 결과가 나왔다면 사람들이 어떻게 평가했을지 생각해 보세요"라고 안내하는 것이 편향을 줄이는 데 더 효과적이었습니다. 마음먹고 공정해지려고 애쓰는 것보다, 반대 입장을 구체적으로 떠올려 보는 작은 절차가 더 도움이 된다는 뜻입니다. 이 방법은 뒤의 점검 질문에 반영했습니다.
4. 투자할 때는 어떤 모습으로 나타날까?
확증편향은 투자 장면에서 이런 모습으로 나타나기 쉽습니다. 아래는 일반적인 예시이며 모두에게 해당하는 것은 아닙니다.
- 산 종목의 좋은 소식만 반갑게 읽습니다. 매수한 종목의 호재 기사는 저장하고, 악재 기사는 "일부 관점일 뿐"이라고 넘기게 됩니다.
- 같은 의견이 모인 곳만 찾게 됩니다. 이 종목을 좋게 보는 커뮤니티나 영상만 구독하면, 반대 의견은 점점 시야에서 사라집니다.
- 손실이 났을 때도 "곧 오를 것"이라는 이야기만 찾게 됩니다. 손실회피와 매몰비용에서 이야기한 "본전만 오면 팔겠다"는 마음은 확증편향과 만나 더 강해지기 쉽습니다.
- 정보가 맞았다는 사실이 결정이 옳았다는 증거처럼 느껴집니다. 가격이 올랐다는 정보가 맞더라도, 이미 올랐다는 것이 앞으로 더 오른다는 뜻은 아닙니다.
학계에서도 이 현상을 금융시장에 연결해 연구합니다. Pouget, Sauvagnat, Villeneuve(2017)는 《Review of Financial Studies》에 발표한 논문에서, 투자자가 자신의 기존 믿음에 어긋나는 새로운 증거를 덜 반영하는 모형을 제시하고 애널리스트의 이익 예측 자료로 그 예측을 검증했습니다. 이 연구는 확증편향이 과잉 변동성이나 과잉 거래량 같은 시장 현상을 설명하는 데 쓰일 수 있다고 봅니다. 다만 이는 하나의 설명 틀이며, 시장의 움직임이 모두 확증편향 때문이라는 뜻은 아닙니다.
"제약주를 가지고 있는 동안 저는 이 종목에 관한 기사와 이야기를 자주 찾아보았습니다. 그런데 돌이켜 보면 찾아본 것은 '다시 오를 것'이라는 쪽이 많았고, 그 회사의 사업이 실제로 어떤 상황인지 냉정하게 살펴본 기억은 많지 않습니다. 손실을 보고 판 뒤에야, 그동안 제가 정보를 골라 보고 있었다는 것을 알게 되었습니다. 확증편향은 알고 있다고 사라지는 것이 아니라, 알아차리려고 노력해야 조금씩 줄어드는 것이라고 생각합니다."
5. 사회 초년생이 써 볼 수 있는 점검 방법 4가지
확증편향은 의지만으로 없애기 어렵습니다. 대신 아래처럼 절차를 만들어 두면 한쪽으로 기우는 것을 조금 줄이는 데 도움이 될 수 있습니다. 위에서 소개한 연구들이 힌트가 되었습니다. (효과를 보장하는 방법은 아닙니다.)
- 사기 전에 "이 투자가 틀렸다면 왜일까?"를 먼저 써 보세요. 1984년 연구에서 "반대로 생각해 보기"가 더 효과적이었다는 점을 활용한 방법입니다. 반대 이유를 세 가지만 적어 보면 보지 않던 부분이 보입니다.
- 내가 틀렸다고 판단할 조건을 미리 적어 두세요. 사고 난 뒤에는 모든 정보가 내 편으로 읽히기 쉽습니다. 사기 전에 정해 두면 감정이 들어가기 전의 기준이 생깁니다.
- 같은 의견만 모인 곳에서 벗어나 보세요. 좋다는 의견과 나쁘다는 의견을 같은 양만큼 찾아 읽어 보고, 의견과 사실(숫자, 공시 등)을 구분해 보세요.
- 결정 전에 하루를 두고, 남에게 이유를 설명해 보세요. 연구에서 자기 선택을 남에게 설명해야 하는 상황은 반대쪽 정보를 찾는 쪽으로 움직였습니다. 블로그에 투자 일지를 쓰는 것도 한 방법입니다.
가정 예시로 투자 메모를 이렇게 써 볼 수 있습니다. (특정 종목이나 상품과 무관한 가상의 예시입니다.)
| 항목 | 메모 예시 |
| 사려는 이유 | 최근 상승 이야기를 들었고 관심이 생김 |
| 이 판단이 틀렸다면 이유 3가지 | ① 이미 많이 올라 늦었을 수 있음 ② 내가 사업 내용을 잘 모름 ③ 이야기의 출처가 불분명함 |
| 틀렸다고 판단할 조건 | 사업 내용을 설명하지 못하면 매수하지 않기 |
| 반대 의견을 읽은 곳 | 반대 입장 분석 글 2건 확인 |
| 결정 전 대기 시간 | 하루 |
"저는 지금 매달 정해 둔 날에, 정해 둔 수량만큼 주식을 적립식으로 매수하고 있습니다. 정해 둔 방식대로 사니 이야기 하나하나에 덜 흔들리게 되었습니다. 그래도 '지금 오른 건 오른 것도 아니다' 같은 이야기를 들으면 아직도 마음이 움직일 때가 있는데, 그럴 때는 그때 그 제약주를 떠올리고 하루를 기다립니다. 이 방법이 모든 분께 맞는 것은 아니며, 각자의 투자 목적과 성향에 따라 달라질 수 있다고 생각합니다."
6. 정리
- 확증편향은 내 생각을 뒷받침하는 정보는 더 찾고 더 크게 받아들이며, 어긋나는 정보는 덜 찾고 덜 믿는 경향입니다.
- Hart 등(2009)의 메타분석(실험 91건)에서 사람들은 자기 생각에 맞는 정보를 약 67%, 어긋나는 정보를 약 33% 골랐습니다. 다만 주제와 상황에 따라 정도가 달랐습니다.
- 웨이슨의 2-4-6 과제에서는 가설에 맞는 숫자만 시도하면 가설이 틀렸다는 사실을 알기 어렵다는 점이 드러납니다.
- 같은 자료를 읽어도 자기 입장에 맞는 자료는 더 설득력 있게 받아들이는 경향이 있고(1979), "반대로 생각해 보기"가 "공정하게 보기"보다 편향을 줄이는 데 더 효과적이었습니다(1984).
- 투자 전에 틀렸다면 왜일까를 적어 보고, 틀렸다고 판단할 조건을 미리 정하며, 반대 의견을 읽고, 결정 전에 하루를 두는 습관이 도움이 될 수 있습니다.
정확한 정보를 찾는 일만큼 중요한 것은, 내가 어떤 정보를 찾지 않고 있는지 알아차리는 일입니다. 틀리지 않은 정보도 한쪽만 보면 틀린 결정으로 이어질 수 있습니다.
참고 자료
- Hart, W. et al. (2009). "Feeling validated versus being correct: A meta-analysis of selective exposure to information." Psychological Bulletin , 135(4), 555–588. (91건의 연구 메타분석, 선택 비율 약 67% 대 33%, 조절 요인)
- Wason, P. C. (1960). "On the failure to eliminate hypotheses in a conceptual task." Quarterly Journal of Experimental Psychology , 12(3), 129–140. (2-4-6 과제)
- Lord, C. G., Ross, L., & Lepper, M. R. (1979). "Biased assimilation and attitude polarization: The effects of prior theories on subsequently considered evidence." Journal of Personality and Social Psychology , 37(11), 2098–2109.
- Lord, C. G., Lepper, M. R., & Preston, E. (1984). "Considering the opposite: A corrective strategy for social judgment." Journal of Personality and Social Psychology , 47(6), 1231–1243.
- Pouget, S., Sauvagnat, J., & Villeneuve, S. (2017). "A Mind Is a Terrible Thing to Change: Confirmatory Bias in Financial Markets." Review of Financial Studies (DOI: 10.1093/rfs/hhw100). (확증편향 모형과 애널리스트 예측 자료 검증)
※ 이 글은 심리학 연구와 일반적인 금융상식을 설명하는 정보성 콘텐츠입니다. 연구 수치는 위 자료를 정리한 것으로 연구 조건과 해석에 따라 다를 수 있으며, '가정 예시'로 표시한 표는 이해를 돕기 위한 가상의 예시입니다. 특정 종목이나 금융상품의 매수·매도를 권유하지 않으며, 소개한 점검 방법이 투자 성과를 보장하지 않습니다. 실제 결정은 개인의 재정 상황과 위험 감수 수준을 고려해 신중하게 판단해 주세요.