티스토리 뷰
"제가 주식을 시작한 것은 코로나 시기에 물가는 오르는데 월급은 거의 그대로여서, 월급이 줄어드는 것 같다고 느꼈기 때문입니다. 그래서 군것질을 줄이고 여행에서도 식사와 숙소를 아끼며, 그렇게 줄인 돈을 주식에 넣겠다고 생각했습니다. 그런데 솔직히 말하면, 줄인 돈을 계획적으로 주식에 넣지는 못했습니다. 아끼는 데는 힘을 썼는데 그 돈이 어디로 갔는지는 저도 잘 모르겠다는 느낌이 허무했습니다. 소비를 줄이는 의지만으로는 돈이 모이지 않는다는 것을 그때 알게 되었습니다."
월급이 들어오면 며칠 뒤 통장 잔고가 어느새 줄어 있는 경험, 한 번쯤은 있으셨을 것입니다. 많이 쓰지 않았다고 생각하는데도 남는 돈이 없는 이유는, 한 통장 안에서 모든 돈이 섞이기 때문일 수 있습니다. 생활비, 월세, 저축, 비상금이 한 통장에 있으면 어디까지가 써도 되는 돈인지 눈에 보이지 않습니다.
이 글에서는 돈에 이름표를 붙이는 마음의 작동을 설명하는 멘털 어카운팅(마음의 회계) 개념을 먼저 살펴보고, 이를 활용한 통장 쪼개기의 구조 예시와 시작 방법을 정리해 보겠습니다. 앞서 쓴 비상금 이야기와 이어서 읽으시면 비상금 통장을 어디에 두어야 하는지 더 분명해집니다.
1. 돈에는 이름표가 붙는다: 마음의 회계
같은 10달러, 다른 선택
심리학자 대니얼 카너먼(Daniel Kahneman)과 아모스 트버스키(Amos Tversky)는 1981년 《Science》에 발표한 논문에서 다음과 같은 두 질문을 서로 다른 사람들에게 던졌습니다. (1984년 논문에서도 같은 사례가 소개됩니다.)
- 상황 1: 10달러짜리 극장표를 사서 극장에 갔는데 표를 잃어버렸습니다. 다시 10달러를 내고 표를 사시겠습니까?
- 상황 2: 극장에서 표(10달러)를 사려는데 현금 10달러를 잃어버린 것을 알았습니다. 그래도 표를 사시겠습니까?
| 상황 | "그래도 표를 사겠다"고 답한 비율 |
| 표를 잃어버린 경우 (200명) | 46% |
| 현금을 잃어버린 경우 (183명) | 88% |
두 상황에서 잃은 것은 똑같이 10달러입니다. 그런데 표를 잃어버렸을 때는 "영화 관람"이라는 계정에 20달러를 쓰는 것처럼 느껴지고, 현금을 잃었을 때는 영화와 별개의 "그냥 조금 손해 본 돈"으로 느껴진다는 해석입니다. 이처럼 사람들은 돈을 하나의 덩어리가 아니라 용도별 계정으로 나누어 인식하는 경향이 있고, 이를 멘털 어카운팅이라고 부릅니다. (이 실험은 두 질문에 각각 약 200명이 참여한 것으로 소개되며, 조건별 정확한 인원은 확인하지 못했습니다.)
편향이면서 도구가 되기도 한다
멘털 어카운팅은 때로 판단을 어긋나게 만듭니다. 이론적으로는 돈에 꼬리표가 없어서, 잃어버린 10달러도 표를 잃은 10달러도 똑같이 10달러이기 때문입니다. 하지만 이 성질을 거꾸로 이용할 수도 있습니다. 돈에 용도라는 이름표를 미리 붙여 두면, 그 용도 안에서만 쓰게 만들 수 있습니다. 통장 쪼개기는 바로 이런 방식으로 설명되곤 합니다. 다만 "통장을 나누면 저축이 늘어난다"는 것을 직접 보여 준 연구를 제가 확인한 것은 아니므로, 이 글에서는 하나의 관리 방법으로 소개합니다.
"이 실험을 읽고 제 경험을 떠올려 보았습니다. 같은 돈이라도 상여금이나 환급금은 월급보다 가볍게 쓰게 되는 것 같습니다. 여행에서 숙소와 식사를 줄이려 했던 것도, 돈을 '여행 계정'과 '생활 계정'으로 나누어 생각했기 때문일지 모릅니다. 마음이 어차피 돈을 나누어 본다면, 이왕이면 제가 정한 기준대로 나누는 편이 낫겠다는 생각이 들었습니다. 그래서 통장이라는 눈에 보이는 이름표를 붙이는 방법이 의미 있다고 느꼈습니다."
2. 통장은 어떻게 나눌까?
월급 300만 원 가정 예시
아래는 월 실수령액 300만 원을 가정한 구조 예시입니다. 금액은 가상의 값이며, 실제 비율은 소득, 월세, 목표에 따라 달라집니다.
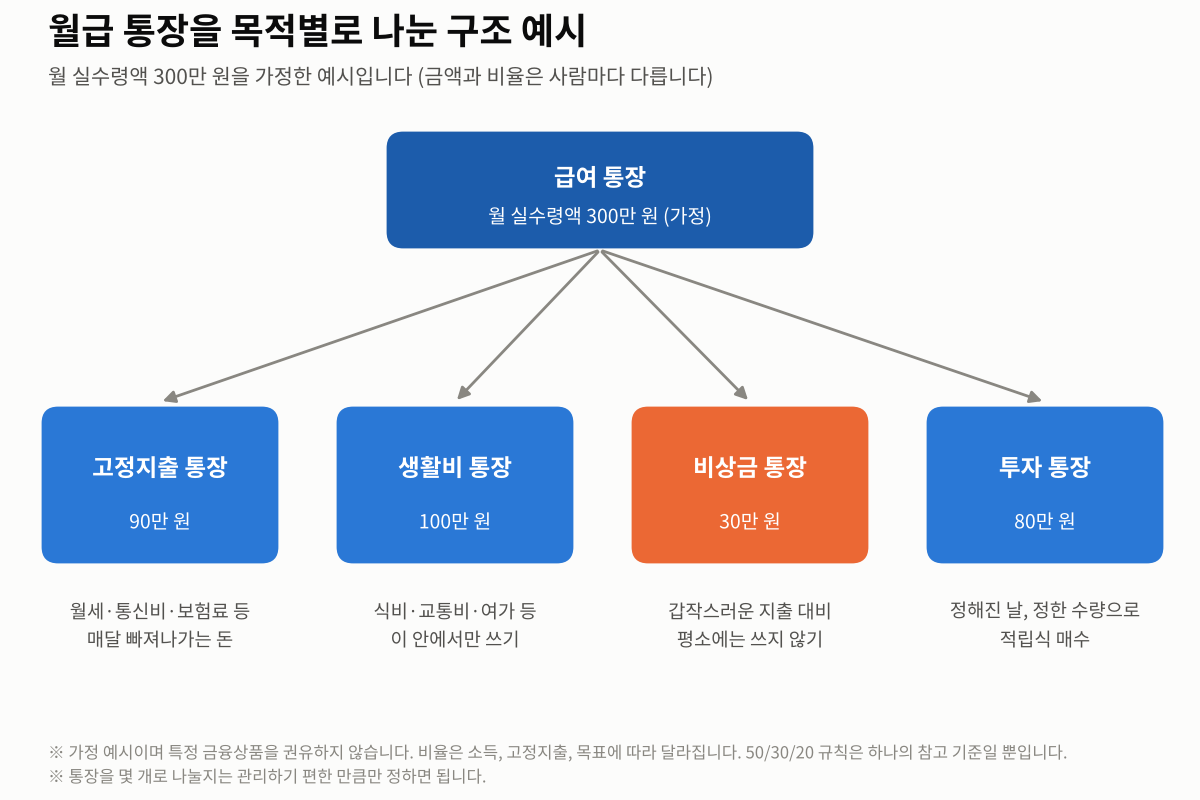
| 통장 | 역할 | 가정 금액 |
| 급여 통장 | 월급이 들어오는 통장, 들어오면 바로 나눠 보냄 | 300만 원 |
| 고정지출 통장 | 월세, 통신비, 보험료처럼 매달 빠져나가는 돈 | 90만 원 |
| 생활비 통장 | 식비, 교통비, 여가 등 한 달 동안 쓸 돈 | 100만 원 |
| 비상금 통장 | 갑작스러운 지출을 위한 돈, 평소에는 쓰지 않기 | 30만 원 |
| 투자 통장 | 정해진 날 정한 수량을 사는 적립식 투자 자금 | 80만 원 |
참고 기준: 50/30/20 규칙
통장 쪼개기에서 비율을 정할 때 자주 소개되는 참고 기준이 50/30/20 규칙입니다. 엘리자베스 워런과 아멜리아 워런 타기가 2005년에 쓴 책 『All Your Worth』에서 알려졌고, 소득의 50%는 필수 지출, 30%는 원하는 지출, 20%는 저축에 쓰자는 간단한 가이드라인입니다. 다만 한국의 물가와 주거비, 월급 수준을 생각하면 그대로 따르기 어려운 사람이 많습니다. 이 글의 300만 원 예시도 이 비율과 같지 않습니다. "내 소득과 고정지출에서 지금 가능한 비율"을 먼저 정하고, 조금씩 조정해 나가는 것이 현실적입니다.
통장을 너무 많이 나누지 않기
통장을 많이 나눌수록 좋은 것은 아닙니다. 관리가 어려워지면 오히려 포기하기 쉽습니다. 처음에는 급여 통장, 생활비 통장, 비상금·투자 통장 정도의 두세 개로 시작하고 익숙해지면 늘리는 방법도 있습니다. 또한 예금자보호 한도는 금융회사별 1인당 1억 원(원금과 이자 합계)이라는 점을 생각하면, 비상금은 금융회사가 어디인지도 한번 확인해 두는 것이 좋습니다.
"솔직히 말하면 저는 지금도 월급이 한 통장에 섞여 있는 편입니다. 이 글을 쓰며 그 점을 돌아보게 되었고, 앞으로 비상금 통장부터 따로 분리하고 투자 자금은 정해진 날 자동으로 빠져나가도록 해 볼 생각입니다. 아내도 지금은 저와 함께 적립식으로 투자하고 있어서, 통장과 일정을 눈에 보이게 정리해 두면 서로 덜 헷갈릴 것 같습니다. 통장을 나누는 일은 투자를 잘하는 방법이라기보다 제 돈이 어디로 가는지 눈에 보이게 하는 방법이라고 생각합니다."
3. 통장 쪼개기, 이렇게 시작해 보세요
- 지난 두세 달의 지출을 먼저 확인하세요. 카드 내역과 통장 거래 내역을 보고 고정으로 나가는 돈과 변동으로 나가는 돈을 구분해 봅니다. 줄이기 전에 먼저 어디로 가는지 아는 것이 순서입니다.
- 통장에 이름을 붙이세요. 통장 별칭을 "생활비", "비상금", "투자"처럼 적어 두면 이름표가 눈에 보입니다. 마음의 회계를 눈에 보이게 만드는 방법입니다.
- 월급날 바로 나누어 보내도록 자동이체를 설정하세요. "남는 돈으로 저축"하는 것이 아니라 저축할 돈을 먼저 떼어 놓고 나머지로 생활하는 순서입니다. 이 방법은 흔히 "선저축 후 지출"이라고 불립니다.
- 한 달 뒤 점검하고 조정하세요. 생활비 통장이 일찍 비었는지, 남았는지를 보고 금액을 조정합니다. 처음부터 완벽하게 맞출 필요는 없습니다.
"저는 매월 열심히 일해서 주식에 투자할 자금을 끊임없이 만드는 것을 가장 중요한 원칙으로 두고 있습니다. 가격이 오르든 내리든 정해진 날에 정한 수량만큼 사고, 비상금을 따로 두어 시장이 많이 떨어지면 오히려 기회로 보고 모으려 합니다. 계좌도 하루에 한 번이나 2~3일에 한 번만 보게 되면서 마음이 훨씬 편안해졌습니다. 소비를 줄이는 데 힘을 쓰던 때보다 돈이 움직이는 구조를 먼저 정하니 마음이 덜 소모되는 것 같습니다. 거창한 구조가 아니어도 통장 하나를 따로 떼어 놓는 것부터 시작할 수 있습니다."
4. 정리
- 멘털 어카운팅은 사람들이 돈을 하나의 덩어리가 아니라 용도별 계정으로 나누어 인식하는 경향입니다.
- 같은 10달러를 잃었는데도 극장표를 잃은 경우 46%(200명), 현금을 잃은 경우 88%(183명)가 그래도 표를 사겠다고 답했습니다.
- 이 성질을 거꾸로 이용해 돈에 용도라는 이름표를 붙이는 것이 통장 쪼개기이며, 효과가 모두에게 같다고 단정할 수는 없는 하나의 관리 방법입니다.
- 구조 예시는 급여, 고정지출, 생활비, 비상금, 투자 통장이며, 50/30/20 규칙은 참고 기준일 뿐 내 소득에 맞게 조정해야 합니다.
- 시작은 지출 확인, 통장 이름 붙이기, 월급날 자동이체, 한 달 뒤 점검의 순서로 할 수 있습니다.
돈을 아끼려는 의지는 쉽게 지치지만, 돈이 흘러가는 길을 미리 정해 두면 의지가 덜 필요합니다.
참고 자료
- Tversky, A., & Kahneman, D. (1981). "The Framing of Decisions and the Psychology of Choice." Science , 211(4481), 453–458. (극장표와 현금 분실 사례)
- Kahneman, D., & Tversky, A. (1984). "Choices, values, and frames." American Psychologist , 39(4), 341–350.
- Thaler, R. H. (1985). "Mental accounting and consumer choice." Marketing Science , 4(3), 199–214. (멘털 어카운팅 개념)
- Warren, E., & Tyagi, A. W. (2005). All Your Worth: The Ultimate Lifetime Money Plan. (50/30/20 규칙)
- InvestmentNews, "Elizabeth Warren once wrote a personal finance book": https://www.investmentnews.com/regulation-and-legislation/elizabeth-warren-once-wrote-a-personal-finance-book/81097 (50/30/20 규칙의 출처)
- 예금보험공사, 예금자보호 제도 안내 (금융회사별 1인당 1억 원 한도, 2025년 9월 1일부터 시행): https://www.kdic.or.kr
※ 이 글은 심리학 개념과 일반적인 금융상식을 설명하는 정보성 콘텐츠입니다. '가정 예시'로 표시한 월 300만 원 구조와 표는 이해를 돕기 위한 가상의 값이며, 개인의 소득과 지출에 맞지 않을 수 있습니다. 특정 금융회사나 금융상품의 가입을 권유하지 않으며, 통장 쪼개기가 저축이나 투자 성과를 보장하지 않습니다. 실제 결정은 개인의 재정 상황과 위험 감수 수준을 고려해 신중하게 판단해 주세요.