티스토리 뷰
"저는 투자를 시작하고 얼마 뒤, 미용실에서 들은 제약주를 샀습니다. 가격이 내려간 뒤에는 오랫동안 팔지도 더 사지도 못하다가 결국 손실을 보고 팔았습니다. 돌이켜 보면 그때 저는 이 회사의 앞날을 판단하기보다 '이미 넣은 돈이 있다'는 사실에 매여 있었던 것 같습니다."
가정 예시로 시작해 보겠습니다. 헬스장 1년 회원권을 60만 원에 결제했는데, 한 달 다니고 나서는 가지 않게 되었습니다. 그런데 해지하자니 "이미 낸 돈이 아까워서" 몇 달째 결제만 유지하고 있습니다. 이런 경험은 많은 분이 한 번쯤 해 보셨을 겁니다. 이런 마음을 매몰비용 오류라고 부릅니다.
이 글에서는 매몰비용이 무엇인지, 실험으로 확인된 사례는 무엇인지, 투자할 때는 어떤 모습으로 나타나는지, 그리고 여기서 벗어나는 방법은 무엇인지 정리해 보겠습니다. 앞서 쓴 손실회피 글과 이어서 읽으면 "왜 손실을 확정하지 못하는지"가 더 잘 이해됩니다. 거품에 휩쓸리는 심리가 궁금하다면 남해회사 이야기와 튤립 파동 이야기 도 함께 보세요.
1. 매몰비용이란 무엇일까?
이미 쓰고 되돌릴 수 없는 비용
매몰비용은 이미 지출했고 어떤 선택을 해도 돌려받을 수 없는 비용을 말합니다. 위의 헬스장 회원권 60만 원이 그렇습니다. 계속 다니든 해지하든 이미 낸 60만 원은 돌아오지 않습니다.
그래서 경제학에서는 합리적인 결정이라면 매몰비용은 무시하고, 앞으로 들어갈 비용과 앞으로 얻을 이익만 비교해야 한다고 가르칩니다. 이미 쓴 돈은 어느 쪽을 선택해도 똑같기 때문에 선택을 가를 이유가 되지 못하기 때문입니다.
하지만 사람들은 그렇게 하지 못합니다. 이미 시간과 돈, 노력을 들였다는 이유로 앞으로 손해가 예상되는 일을 계속하는 경향이 있습니다. 이것이 매몰비용 오류입니다.
2. 실험으로 본 매몰비용
정가로 산 티켓을 더 자주 쓴다
1985년 심리학자 할 아크스와 캐서린 블루머는 이 현상을 실험으로 확인했습니다. 지역 극장의 시즌 티켓(10편)을 구매자에게 무작위로 서로 다른 가격으로 팔고, 이후 얼마나 관람하는지 기록했습니다. 가격은 정가 15달러, 2달러 할인한 13달러, 7달러 할인한 8달러로 나뉘었고 참가자는 54명이었습니다.
시즌 전반기(첫 5편) 동안 정가로 산 사람들은 평균 4.11회 관람해 할인가로 산 사람들(3.32회, 3.29회) 보다 더 많이 극장에 갔습니다. 같은 티켓인데 더 많은 돈을 낸 사람이 더 열심히 사용한 것입니다. 다만 이 차이는 시즌 전반기에만 나타났고, 후반기에는 집단 간 차이가 통계적으로 유의하지 않았습니다.
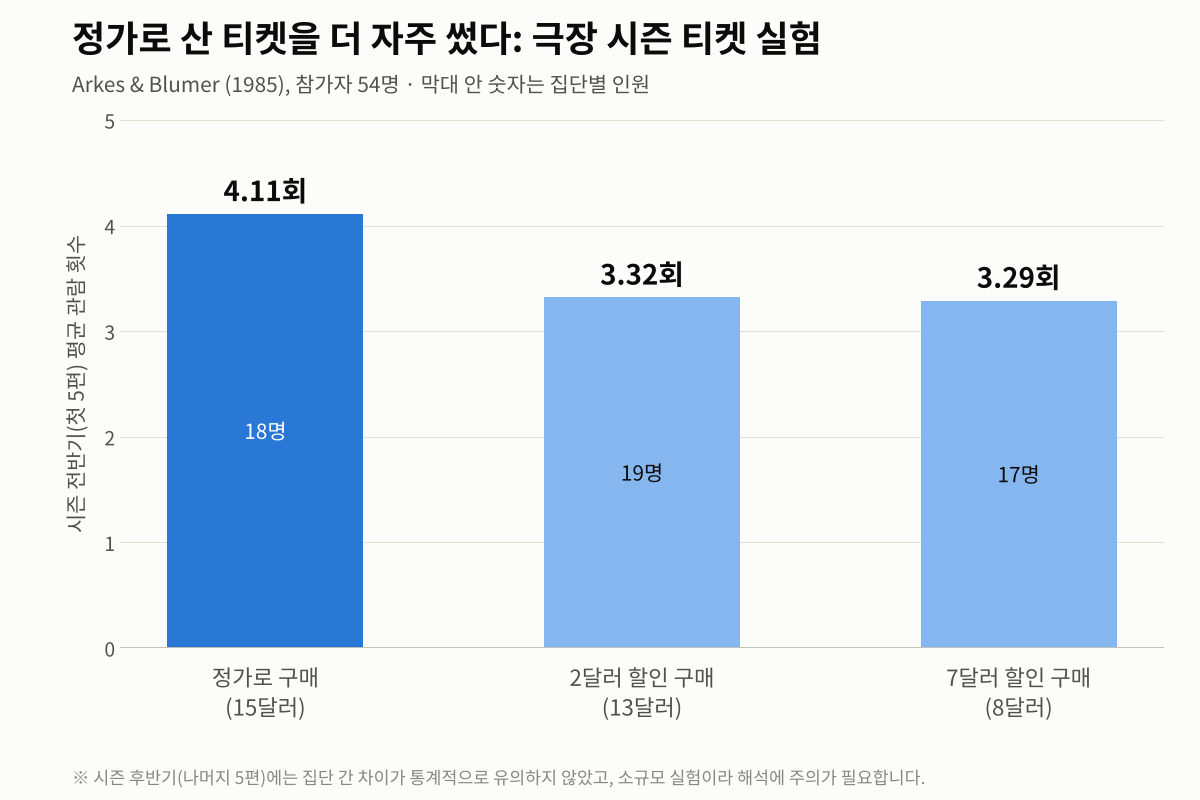
다만 참가자가 54명인 작은 실험이라는 점은 기억해야 합니다. 같은 논문의 스키 여행 실험에서는 더 즐거운 50달러짜리 여행(위스콘신)과 덜 즐거운 100달러짜리 여행(미시간)에 이미 모두 돈을 낸 상황을 상상하게 했는데, 참가자 61명 가운데 절반이 넘는 33명이 비싸지만 덜 즐거운 쪽을 골랐습니다. 이미 더 큰돈을 냈다는 이유 때문이라고 해석됩니다.
정부도 피하지 못한 콩코드 효과
매몰비용 오류는 개인에게만 나타나는 것이 아닙니다. 영국과 프랑스 정부가 초음속 여객기 콩코드를 개발하면서 수익을 내기 어렵다는 것이 분명해진 뒤에도 투자를 이어 간 사례가 흔히 소개됩니다. 그래서 이 오류를 콩코드 효과라고도 부릅니다.
왜 그럴까?
연구자들은 낭비 회피를 이유 가운데 하나로 봅니다. 중단하면 지금까지 쓴 돈이 낭비였다고 인정하는 셈이라서, 계속하면서 그 낭비를 부인하고 싶어 진다는 것입니다. 앞선 글에서 이야기한 손실회피와도 이어집니다. 지금 그만두면 손실이 확정되는데, 계속하면 아직 "손실이 아니다"라고 느낄 수 있기 때문입니다.
한 가지 균형을 잡아 두겠습니다. 일부 경제학자(발리가와 엘리)는 기억이 불완전한 상황에서는 과거 투자가 "처음에 그 일을 좋게 판단했다"는 정보를 담고 있을 수도 있다고 주장합니다. 하지만 이는 새 정보가 있을 때의 이야기입니다. 아무 새 정보 없이 단지 "아까워서" 계속하는 것은 여전히 문제로 봅니다.
3. 투자에서는 어떻게 나타날까?
투자할 때 매몰비용은 이런 모습으로 나타납니다.
- 본전 심리: "본전만 오면 팔겠다"며 손실 종목을 오래 들고 있습니다.
- 추가 투자의 함정: 가격이 내려간 종목을 "이미 많이 넣었으니 평균 단가를 낮춰야 한다"며 더 삽니다. 새로운 근거가 있어서 더 사는 것인지, 이미 넣은 돈 때문에 더 사는 것인지 구분해야 합니다.
- 시간과 노력의 매몰: 종목을 오래 공부했다는 이유로 상황이 바뀌어도 쉽게 놓지 못합니다.
가정 예시로 보겠습니다. 1,000만 원을 투자한 종목이 40% 내려 600만 원이 되었습니다. 본전까지 가려면 약 66.7%가 올라야 합니다. 이때 스스로 이렇게 물어보세요.
"지금 내 손에 600만 원이 현금으로 있다면, 오늘 이 종목에 600만 원을 새로 넣을까?"
대답이 "아니요"라면, 지금 이 종목을 들고 있는 이유가 앞날에 대한 판단이 아니라 이미 넣은 돈 때문일 수 있습니다. 반대로 "예"라면 새로 사도 좋다고 판단하는 근거가 있다는 뜻이니, 보유하는 이유가 뚜렷합니다.
다만 이 질문에 "아니요"라고 답했다고 해서 반드시 팔아야 한다는 뜻은 아닙니다. 세금이나 거래 비용, 전체 자산의 분산 상태 같은 다른 요소도 함께 봐야 합니다. 핵심은 결정의 근거가 과거에 쓴 돈이 아니라 앞으로의 판단이어야 한다는 것입니다.
"돌이켜 보면 저는 그때 이 질문을 스스로에게 해 봤어야 했습니다. 그 제약주는 이름도 잘 모르던 회사였는데, 저는 이미 넣은 돈이 있다는 이유로 오랫동안 결정을 미뤘던 것 같습니다."
4. 매몰비용에서 벗어나는 방법 4가지
"아깝다"는 마음 자체는 자연스럽습니다. 그 마음을 없애려 하기보다, 결정이 그 마음에 끌려가지 않도록 질문과 규칙을 바꾸는 것이 현실적입니다.
- 질문을 바꾸세요. "지금까지 얼마를 썼나?"가 아니라 "오늘 이 선택을 처음 만난다면 하겠는가?"로 물어보세요. 위의 600만 원 질문이 그 예입니다.
- 시작할 때 그만둘 조건을 미리 적어 두세요. "이런 일이 생기면 그만둔다"를 미리 정해 두면, 막상 손실이 났을 때 이미 쓴 돈에 매달리는 일을 줄일 수 있습니다.
- 제삼자의 눈으로 보세요. 친한 친구가 똑같은 상황이라면 뭐라고 조언할지 생각해 보는 방법입니다. 내 일이 아니면 매몰비용이 훨씬 덜 보이는 경우가 많습니다.
- 처음부터 한꺼번에 넣지 마세요. 정해 둔 금액을 나누어 넣으면 처음에 쓴 돈이 작아서 매몰비용의 힘도 약해집니다. 감당할 수 있는 금액만 투자한다는 원칙과도 이어집니다.
"저는 지금 매달 정해 둔 날에, 정해 둔 수량만큼 적립식 매수를 하고 있습니다. 그렇게 하니 '이미 얼마를 넣었는지'보다 '이번 달에도 정해 둔 대로 하는지'만 보게 되어 마음이 편해졌습니다. 비상금과는 별도로 여유 자금을 모아 두는 것도 같은 이유입니다. 물론 이는 어디까지나 제 경험이며, 모든 사람에게 같은 결과를 보장하는 방법은 아닙니다."
5. 정리
- 매몰비용은 이미 쓰고 돌려받을 수 없는 비용이며, 합리적인 결정은 앞으로의 비용과 이익만 보고 내려야 합니다.
- 극장 시즌 티켓 실험에서는 정가로 산 사람이 할인가로 산 사람보다 시즌 전반기에 더 자주 관람했습니다. 규모가 작은 실험이지만, 이미 낸 돈이 행동에 영향을 준다는 점을 보여 줍니다.
- 투자에서는 본전 심리, 이유 없는 추가 매수, 오래 공부한 종목에 대한 미련으로 나타납니다.
- "지금 새로 산다면 살 것인가?"라는 질문, 그만둘 조건 미리 적기, 제3자의 눈으로 보기, 나누어 투자하기가 도움이 됩니다.
좋은 투자 습관은 이미 쓴 돈을 잊는 능력이 아니라, 그 돈이 지금의 판단을 대신하지 못하게 장치를 만들어 두는 데서 시작됩니다.
참고 자료
- Hal R. Arkes & Catherine Blumer, "The Psychology of Sunk Cost, " Organizational Behavior and Human Decision Processes 35(1) (1985)
- Richard H. Thaler, "Toward a Positive Theory of Consumer Choice, " Journal of Economic Behavior & Organization 1(1) (1980)
- Sandeep Baliga & Jeffrey C. Ely, "Mnemonomics: The Sunk Cost Fallacy as a Memory Kludge, " American Economic Journal: Microeconomics 3(4) (2011)
- Timothy Taylor, "Sunk Costs: Why You Should Pay Attention, " Conversable Economist (2011): https://conversableeconomist.com/2011/10/26/sunk-costs-why-you-should-pay-attention/
※ 이 글은 행동경제학의 연구 사례와 일반적인 금융상식을 설명하는 정보성 콘텐츠입니다. 본문의 숫자 중 '가정 예시'로 표시한 부분은 이해를 돕기 위한 가상의 계산이며, 연구 결과는 대상과 방법에 따라 달라질 수 있습니다. 특정 금융상품의 매수·매도를 권유하지 않으며, 실제 투자 결정은 개인의 재정 상황과 위험 감수 수준을 고려해 신중하게 판단해 주세요.