티스토리 뷰
"저는 지금 매달 정해 둔 날에, 정해 둔 수량만큼 주식을 적립식으로 매수하고 있습니다. 조금씩 자산이 쌓이고 있다는 점에서 만족합니다. 그런데 문득 이 습관이 10년, 20년 뒤에는 어떤 숫자가 될지 궁금해졌습니다. 그래서 이번 글에서는 복리와 시간이 만드는 차이를 직접 계산해 보았습니다."
퀴즈로 시작해 보겠습니다. 1,000만 원을 연 5%의 수익률로 30년 동안 굴리면 얼마가 될까요? 이자가 매년 1,000만 원의 5%인 50만 원씩만 붙는다면 2,500만 원이 됩니다. 그런데 이자에도 이자가 붙는다면 약 4,322만 원이 됩니다. 같은 5%인데 1,800만 원이 넘는 차이가 나는 겁니다. 이 차이를 만드는 것이 복리입니다.
이 글에서는 단리와 복리의 차이, 원금이 두 배가 되는 시간을 암산하는 72의 법칙, 그리고 사회 초년생이 왜 일찍 시작해야 하는지를 숫자로 정리해 보겠습니다. 앞서 쓴 뉴턴과 남해회사 거품 이야기이야기, 튤립 파동 이야기가 "하지 말아야 할 실수"였다면, 이번 글은 "해야 할 기본기"에 가깝습니다.
1. 단리와 복리는 어떻게 다를까?
이자에도 이자가 붙는 것이 복리입니다
- 단리: 처음 맡긴 원금에만 이자가 붙습니다.
- 복리: 원금에 붙은 이자까지 합쳐 다음 이자를 계산합니다.
1,000만 원을 연 5%로 굴린다고 가정해 보겠습니다. (세금과 수수료는 제외하고, 수익률이 매년 5%로 일정하다고 가정합니다.)
| 기간 | 단리 | 복리 | 차이 |
| 10년 | 1,500만 원 | 약 1,629만 원 | 약 129만 원 |
| 20년 | 2,000만 원 | 약 2,653만 원 | 약 653만 원 |
| 30년 | 2,500만 원 | 약 4,322만 원 | 약 1,822만 원 |
눈여겨볼 점은 초반에는 차이가 작다는 것입니다. 10년이 지나도 차이는 약 129만 원에 불과합니다. 그런데 30년이 되면 1,800만 원이 넘습니다. 복리는 기간이 길어질수록 눈덩이처럼 커지는 구조라서, 초반에는 티가 안 나고 후반에 갑자기 커집니다. 그래서 중간에 지치지 않는 것이 중요합니다.
2. 72의 법칙: 두 배가 되는 시간을 암산하는 법
72를 수익률로 나누면 됩니다
72 ÷ 연 수익률(%) ≈ 원금이 2배가 되는 데 걸리는 햇수입니다.
- 연 6%라면 72 ÷ 6 = 약 12년
- 연 8%라면 72 ÷ 8 = 약 9년
- 연 5%라면 72 ÷ 5 = 약 14.4년 (정확히 계산하면 약 14.2년)
계산기 없이 어림할 수 있어서 "이 수익률이면 내 돈이 언제쯤 두 배가 될까?"를 가늠할 때 편리합니다.
얼마나 정확할까?
| 연 수익률 | 72의 법칙 | 실제 계간 |
| 2% | 36년 | 약 35.0년 |
| 4% | 18년 | 약 17.7년 |
| 6% | 12년 | 약 11.9년 |
| 8% | 9년 | 약 9.0년 |
| 10% | 7.2년 | 약 7.3년 |
| 12% | 6년 | 약 6.1년 |
대체로 연 6~10% 부근에서 잘 맞습니다. 수익률이 아주 낮거나 아주 높으면 오차가 커지고, 연 2% 부근에서는 72 대신 70을 쓰면 더 정확합니다. 이 법칙은 이자가 복리로 붙는 경우에만 적용된다는 점도 기억하세요.
72는 이 법칙의 이름이 된 숫자인데, 1, 2, 3, 4, 6, 8, 9, 12처럼 작은 수로 나누어 떨어져서 암산하기 좋기 때문입니다. 1494년 이탈리아의 수학자 루카 파촐리가 쓴 책에 이 법칙이 소개되어 있어 가장 이른 기록 가운데 하나로 알려져 있습니다. 다만 파촐리가 이 법칙을 처음 만든 것은 아니고, 그 이전부터 쓰였을 것으로 추정됩니다.
물가 상승에도 쓸 수 있습니다
같은 방식으로 돈의 가치가 얼마나 빨리 줄어드는지도 어림할 수 있습니다. 물가가 매년 3%씩 오른다고 가정하면 72 ÷ 3 = 약 24년입니다. 24년 뒤에는 같은 돈으로 살 수 있는 물건이 대략 절반이 된다는 뜻입니다. 그래서 장기적으로는 물가 상승률을 이기는 방법을 고민해야 합니다. (물가 이야기는 인플레이션 글에서 따로 다뤘습니다.)
덧붙이면 "복리는 세상의 여덟 번째 불가사의"라는 말이 아인슈타인의 말이라고 널리 퍼져 있습니다. 하지만 직접 한 발언이라는 확실한 기록은 확인하지 못했으므로, 후대에 전해진 말로 보는 편이 안전합니다. 중요한 것은 누가 말했는지가 아니라, 위 계산이 보여 주는 실제 숫자입니다.
3. 사회 초년생에게 시간이 가장 큰 자산인 이유
매달 30만 원씩 적립하면
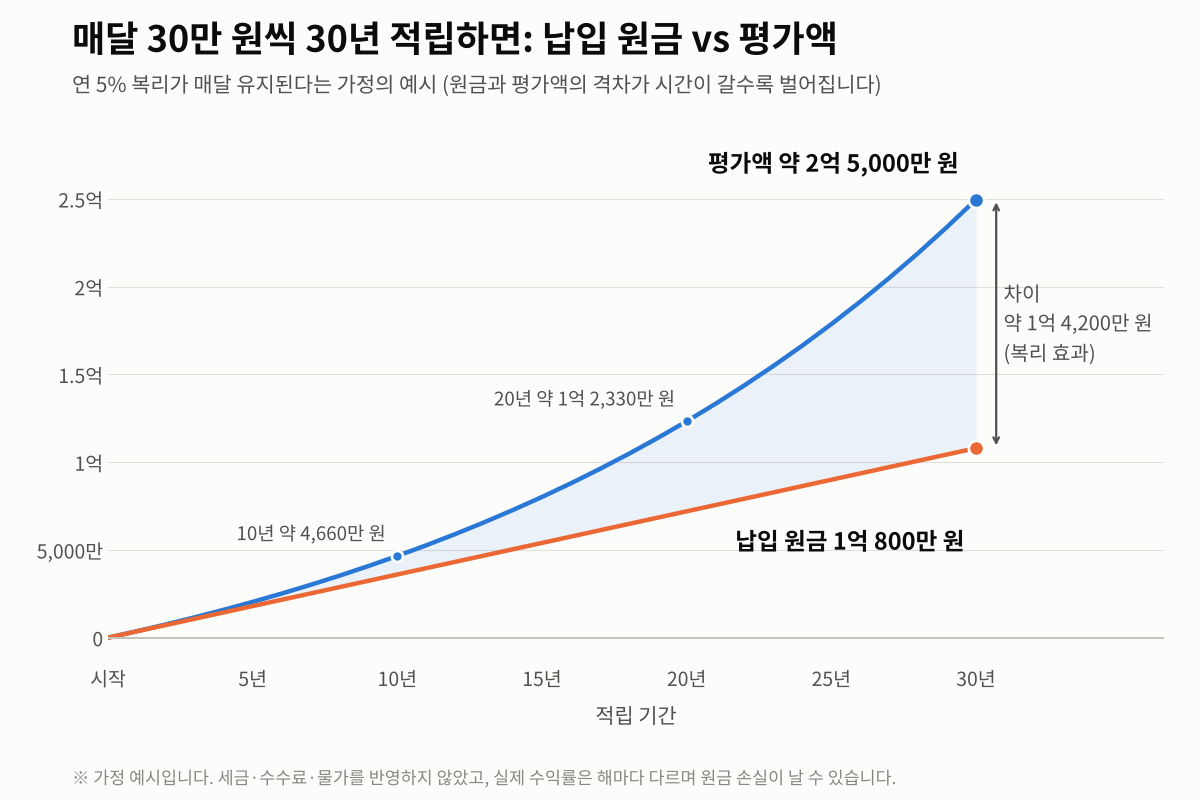
이번에는 목돈이 아니라 월급에서 매달 조금씩 넣는 상황을 가정해 보겠습니다. 매달 30만 원씩, 연 5%의 수익이 매달 복리로 붙는다고 가정합니다. (매월 말에 납입하고, 세금과 수수료는 제외합니다.)
| 기간 | 납입 원금 | 평가액 | 복리로 늘어난 금 |
| 10년 | 3,600만 원 | 약 4,658만 원 | 약 1,058만 원 |
| 20년 | 7,200만 원 | 약 1억 2,331만 원 | 약 5,131만 원 |
| 30년 | 1억 800만 원 | 약 2억 4,968만 원 | 약 1억 4,168만 원 |
30년 동안 넣은 돈은 1억 800만 원인데 평가액은 약 2억 5,000만 원입니다. 더 눈에 띄는 것은 마지막 10년입니다. 20년째에 약 1억 2,331만 원이던 평가액이 30년째에는 약 2억 4,968만 원으로 두 배가 됩니다. 72의 법칙으로 보면 연 5%에서 원금만 두면 두 배가 되는 데 약 14년이 걸리지만, 여기서는 매달 새 돈이 더해지기 때문에 마지막 10년 만에 두 배가 됩니다.
10년 늦게 시작하면 어떻게 될까?
같은 조건으로 두 사람을 비교해 보겠습니다. 모두 55세에 목표 시점을 두고, 각자 매달 30만 원씩 넣는다고 가정합니다.
- 25세에 시작한 사람(30년): 약 2억 4,968만 원
- 35세에 시작한 사람(20년): 약 1억 2,331만 원
10년 늦게 시작했을 뿐인데 결과가 절반 수준입니다. 35세에 시작한 사람이 25세에 시작한 사람과 같은 금액을 만들려면 매달 약 60만 7천 원을 넣어야 합니다. 월 납입액이 2배인 셈입니다. 총납입액도 약 1억 4,580만 원으로, 25세에 시작한 사람의 1억 800만 원보다 3,700만 원 이상 많아집니다.
다만 이 계산은 수익률이 매년 일정하다고 가정한 것입니다. 실제 투자 수익률은 해마다 오르내리고, 원금이 줄어드는 시기도 있습니다. 특히 큰 손실이 나면 복리의 흐름이 끊깁니다. 손실회피 글에서 이야기했듯이 -50%가 되면 본전까지 +100%가 필요합니다. 복리를 지키려면 큰 손실을 피하는 것도 수익을 내는 것만큼 중요합니다.
"이 계산을 해 보니 제가 적립식을 선택한 이유가 숫자로 설명되는 것 같았습니다. 참고로 위 계산은 매달 같은 금액을 넣는다고 가정한 것입니다. 저는 금액이 아니라 수량을 정해 두고 사기 때문에 매달 들어가는 돈은 가격에 따라 달라지지만, 꾸준히 모은다는 원리는 같다고 생각합니다."
4. 복리를 내 편으로 만드는 4가지 습관
- 일찍, 작게라도 시작하세요. 금액의 크기보다 시작 시점이 결과에 미치는 영향이 큽니다. 위의 계산에서 10년의 차이가 결과를 절반으로 만들었습니다.
- 중간에 끊지 마세요. 쌓인 돈을 자주 꺼내 쓰면 복리가 이어지지 않습니다. 목돈이 필요할 때를 대비해 비상금은 투자 자금과 분리해 두는 것이 중요합니다.
- 비용을 확인하세요. 같은 조건에서 수익률이 연 5%가 아니라 연 4%라면, 30년 뒤 평가액은 약 2억 4,968만 원이 아니라 약 2억 821만 원입니다. 약 4,100만 원, 비율로는 약 17%가 줄어듭니다. 수수료와 세금이 연 1%만 달라도 장기적으로는 큰 차이가 납니다.
- 큰 손실을 피하세요. 한 곳에 몰아넣지 않고 분산하고, 감당할 수 있는 금액만 투자하세요. 복리는 손실에도 똑같이 작용합니다.
"저는 매달 같은 날 같은 금액으로 적립하고 있고, 비상금과는 별도로 여유 자금을 조금씩 모아 두고 있습니다. 시장이 흔들려도 계획대로 이어 갈 수 있었던 것은 이 기준을 미리 정해 두었기 때문이라고 생각합니다. 물론 이는 어디까지나 제 경험이며, 모든 사람에게 같은 결과를 보장하는 방법은 아닙니다."
5. 정리
- 복리는 이자에도 이자가 붙는 방식입니다. 초반에는 단리와 차이가 작지만 기간이 길어질수록 크게 벌어집니다.
- 72의 법칙(72 ÷ 연 수익률)으로 원금이 두 배가 되는 시간을 암산할 수 있고, 물가 상승으로 돈의 가치가 줄어드는 속도도 어림할 수 있습니다.
- 매달 30만 원을 연 5%로 30년 적립한다는 가정에서는 납입 원금 1억 800만 원이 약 2억 5,000만 원이 되지만, 10년 늦게 시작하면 결과가 절반 수준입니다.
- 실제 수익률은 일정하지 않으므로, 일찍 시작하되 중간에 끊지 않고 큰 손실을 피하는 것이 핵심입니다.
좋은 투자 습관은 단번에 큰 수익을 내는 능력이 아니라, 시간이 일하도록 먼저 시작하고 오래 유지하는 데서 시작됩니다.
참고 자료
- Luca Pacioli, Summa de arithmetica, geometria, proportioni et proportionalita (Venice, 1494): 72의 법칙의 초기 기록으로 소개되는 문헌
- Wikipedia, "Rule of 72": https://en.wikipedia.org/wiki/Rule_of_72 (72의 법칙의 정의와 정확도 표)
- 계산 방법: 적립식 평가액 = 월 납입액 × ((1 + 월 수익률)^개월 수 − 1) ÷ 월 수익률 (매월 말 납입, 연 수익률 ÷ 12를 월 수익률로 가정)
※ 이 글은 일반적인 금융상식을 설명하는 정보성 콘텐츠입니다. 본문의 모든 계산은 수익률이 일정하다는 '가정 예시'이며, 세금·수수료·물가를 반영하지 않았습니다. 실제 투자 수익률은 해마다 달라지고 원금 손실이 날 수 있습니다. 특정 금융상품의 매수·매도를 권유하지 않으며, 실제 투자 결정은 개인의 재정 상황과 위험 감수 수준을 고려해 신중하게 판단해 주세요.