티스토리 뷰
"저는 투자를 시작하고 얼마 뒤, 제 판단으로 잘 될 것 같다고 본 한 종목에 투자금을 전부 넣은 적이 있습니다. 그때는 '이건 맞는 판단'이라는 확신이 컸고, 불안은 작았습니다. 지금 돌아보면 그 확신의 근거는 꼼꼼한 분석보다 제 기분에 더 가까웠던 것 같습니다. 이 마음에 이름이 있다는 것을 알게 되어 이번 글로 정리해 보려고 합니다."
운전을 하는 분이라면 "나는 평균보다 운전을 잘한다"라고 생각하시나요? 이렇게 대답하는 사람이 너무 많다는 것이 이 글의 출발점입니다. 모두가 평균 이상일 수는 없는데도, 우리는 자기 능력과 판단을 실제보다 높게 믿는 경향이 있습니다. 이를 과신편향이라고 부릅니다.
이 글에서는 과신편향이 실험에서 어떻게 드러났는지, 투자에서 어떤 비용으로 나타났는지, 사회 초년생이 써 볼 수 있는 점검 방법은 무엇인지 정리해 보겠습니다. 앞서 쓴 확증편향 이야기와 함께 읽으면 "내 판단을 너무 믿는 마음"이 어떻게 이어지는지 더 잘 보입니다.
1. 모두가 평균 이상일 수는 없다
1981년 운전자 설문
스웨덴의 심리학자 올라 스벤손(Ola Svenson)은 1981년 논문에서 운전 실력과 안전성을 자기 집단과 비교해 평가하게 했습니다. 참가자는 미국(오리건 대학 학생 81명)과 스웨덴(스톡홀름 대학 학생 80명) 총 161명이었고, 비교 대상은 같은 실험에 참여한 사람들이었습니다. 결과는 다음과 같습니다.
| 항목 | 미국 | 스웨덴 |
| 중앙값보다 더 안전하다고 답한 비율 | 88% | 77% |
| 중앙값보다 더 숙련되었다고 답한 비율 | 93% | 69% |
중앙값보다 위에 있는 사람은 정의상 절반을 넘을 수 없는데도, 응답자 대부분이 자신을 위쪽에 놓았습니다. 이 현상은 이후에도 확인되어, 2023년에는 1,203명을 대상으로 한 사전등록 복제 연구(Koppel 등)에서도 다수가 자신의 운전 기술과 안전성을 평균 이상으로 평가했습니다.
다만 이 결과가 곧 "사람들이 어리석다"는 뜻은 아닙니다. 응답자가 대학생이었고 질문 방식과 나라에 따라 비율이 크게 달랐습니다(예: 숙련도 93% 대 69%). "나는 평균 이상"이라는 생각은 자주 나타나지만, 그 정도는 상황과 문화에 따라 달라진다고 보는 것이 정확합니다.
"솔직히 이 설문에 제가 답했다면 저도 '평균 이상' 쪽에 표시했을 것 같습니다. 투자를 시작할 때도 저는 스스로를 남들보다 감이 좋은 편이라고 생각했던 것 같고, 한 종목에 투자금을 전부 넣은 선택에는 그런 자신감이 있었습니다. 그런데 그 자신감을 실제 성과로 확인해 본 적은 한 번도 없었습니다. 이 실험을 읽고 가장 인상 깊었던 것은, 내 생각이 틀렸다는 것이 아니라 맞는지 확인해 보지 않았다는 점이었습니다."
2. 과신은 투자에서 얼마나 비쌌을까?
66,465 가구의 계좌를 들여다본 연구
브래드 바버(Brad Barber)와 테런스 오딘(Terrance Odean)은 2000년 《Journal of Finance》에 발표한 논문에서 미국의 한 대형 할인증권사 고객 가운데 보통주를 보유한 66,465 가구의 거래를 1991~1996년 동안 분석했습니다. 결과는 다음과 같았습니다.
- 전체 가구의 연평균 수익률은 거래비용 차감 후 16.4% 로, 같은 기간 시장 수익률 17.9% 보다 낮았습니다. (거래비용 차감 전에는 18.7%)
- 가구들의 연간 회전율(보유 주식을 사고판 비중)은 평균 75% 이상이었습니다.
- 거래를 가장 적게 한 집단(회전율 최하위 20%)의 순수익률은 18.5% 였고, 가장 많이 한 집단(최상위 20%)은 11.4% 였습니다.
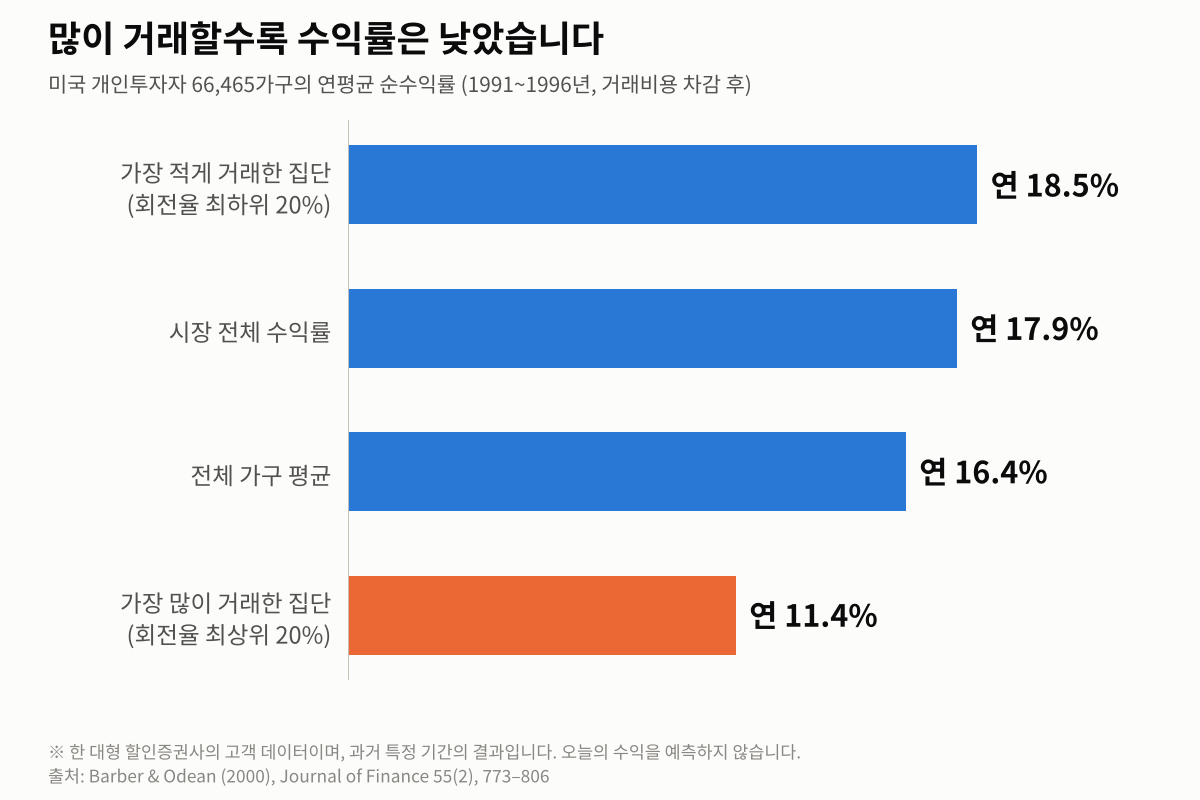
거래비용을 빼기 전에는 집단 간 수익률 차이가 훨씬 작았다고 정리됩니다. 그래서 격차의 큰 부분은 자주 사고팔면서 낸 비용 때문으로 읽힙니다. 저자들은 이 결과가 "자신의 정보와 판단을 지나치게 믿는" 과신 때문에 거래가 늘어난다는 설명과 일치한다고 보았습니다.
다만 이 데이터는 1990년대 미국 한 증권사의 고객 기록입니다. 지금 한국 시장과 수수료 구조는 다르므로 숫자를 그대로 오늘의 기대수익으로 옮기면 안 됩니다. 가져갈 만한 것은 숫자보다 방향입니다. "더 자주, 더 확신하며 거래하는 것"이 곧 더 높은 수익으로 이어지지는 않았다는 점입니다.
3. 투자에서 과신은 이런 모습으로 나타난다
아래는 일반적인 예시이며, 모두에게 해당하는 것은 아닙니다.
- 한 곳에 몰아서 투자합니다. "이건 확실하다"는 확신이 클수록 나눠 담을 이유가 없어 보입니다. ( 분산투자 글 참고)
- 자주 사고팝니다. 내가 시장보다 먼저 판단할 수 있다고 믿으면 거래 횟수가 늘고, 그만큼 비용도 늘어납니다.
- 잘된 것은 내 실력, 안 된 것은 운이라고 기억합니다. 이러면 판단 능력을 점검할 기회가 줄어듭니다. (이것은 과신과 함께 자주 언급되는 별도의 편향입니다.)
- 반대 의견을 가볍게 넘깁니다. 확증편향이 더해지면 확신이 더 단단해집니다.
"저는 한 종목에 투자금을 전부 넣었고, 그것이 위험하다는 생각은 크게 하지 못했습니다. 그 종목이 오를 때는 '내가 잘 골랐다'라고 생각했고, 내릴 때는 '지금은 시장이 이상하다'라고 생각했던 것 같습니다. 결과를 보고 나서야 한 곳에 전부 넣는다는 것이 얼마나 큰 가정이었는지 알게 되었습니다. 확신이 클수록 오히려 한 번 더 확인해야 한다는 점을 이번에 배웠습니다."
4. 사회 초년생이 써 볼 수 있는 점검 방법 4가지
과신은 알고 있다고 사라지지 않으므로, 숫자와 절차로 확인하는 장치를 두는 것이 도움이 될 수 있습니다. (효과를 보장하는 방법은 아닙니다.)
- 한 종목의 비중에 상한을 정하세요. 예를 들어 "한 종목은 전체 투자금의 일정 비율을 넘기지 않는다"처럼 숫자로 정해 두면, 확신이 커져도 한도가 있습니다. 비율은 각자의 상황에 맞게 정하세요.
- 판단 근거와 예상을 적어 두세요. 사기 전에 "왜 샀는지, 언제까지 어떤 결과를 예상하는지"를 적어 두고, 나중에 맞았는지 확인하면 내 판단의 실제 적중률을 알 수 있습니다.
- 거래 횟수와 비용을 기록하세요. 한 달에 몇 번 거래했고 수수료와 세금으로 얼마가 나갔는지 보면, 잦은 거래의 비용이 눈에 보입니다.
- 잘된 것과 안 된 것을 같은 기준으로 복기하세요. 잘된 건 실력, 안 된 건 운이라고 기록하지 말고, 둘 다 "판단 과정이 옳았는가"로 점검해 보세요.
가정 예시로 거래 기록을 이렇게 남겨 볼 수 있습니다. (가상의 예시이며 특정 종목이나 상품과 무관합니다.)
| 항목 | 기록 예시 (가정) |
| 이번 달 거래 횟수 | 3회 |
| 수수료와 세금 합계 | 약 1만 2천 원 |
| 한 종목 최대 비중 | 20% (내가 정한 상한 25%) |
| 사기 전 적어 둔 이유 | 사업 내용을 이해했고 최근 매출이 늘고 있다는 점 때문에 관심이 생김 |
| 한 달 뒤 확인 | 예상과 비교해 맞은 점과 틀린 점 |
"저는 지금 매달 정해 둔 날에, 정해 둔 수량만큼 주식을 적립식으로 사고 있어서, 시점을 맞히려는 부담이 많이 줄었습니다. 급락에 대비한 여유 자금도 따로 모아 두고 있어서 시장이 흔들려도 판단을 서두르지 않게 되었습니다. 제 판단을 맞히는 데 힘을 쓰기보다 정해 둔 규칙을 지키는 쪽에 힘을 쓰게 된 것이 가장 큰 변화입니다. 투자 방식에 정답은 없으며, 저는 제 상황에서 이 방식이 맞았다는 이야기를 전하는 것입니다."
5. 정리
- 과신편향은 자기 능력과 판단을 실제보다 높게 믿는 경향입니다.
- 1981년 설문에서 응답자 대부분이 자신의 운전 실력과 안전성을 중앙값 이상이라고 답했습니다(숙련도 미국 93%, 스웨덴 69%). 다만 정도는 상황에 따라 달랐습니다.
- 미국 개인투자자 66,465가구를 분석한 연구에서 가장 많이 거래한 집단의 연 순수익률은 11.4%로, 가장 적게 거래한 집단의 18.5%보다 낮았습니다. 오래전 한 증권사의 자료이므로 방향만 참고하세요.
- 한 종목의 비중 상한, 판단 근거와 예상 기록, 거래 횟수와 비용 기록, 같은 기준의 복기가 과신을 점검하는 데 도움이 될 수 있습니다.
확신이 드는 순간은 확인을 멈추라는 신호가 아니라, 한 번 더 확인해 보라는 신호일 수 있습니다.
참고 자료
- Barber, B. M., & Odean, T. (2000). "Trading Is Hazardous to Your Wealth: The Common Stock Investment Performance of Individual Investors." Journal of Finance , 55(2), 773–806. DOI: 10.1111/0022-1082.00226 (66,465 가구, 회전율별 수익률)
- Svenson, O. (1981). "Are we all less risky and more skillful than our fellow drivers?" Acta Psychologica , 47(2), 143–148. (운전자 설문)
- Koppel, L. et al. (2023). "We are all less risky and more skillful than our fellow drivers: Successful replication and extension of Svenson (1981)." Meta-Psychology. (1,203명 복제 연구)
※ 이 글은 심리학 연구와 일반적인 금융상식을 설명하는 정보성 콘텐츠입니다. 연구 수치는 위 자료를 정리한 것으로 표본과 시기가 현재 한국 시장과 다릅니다. '가정 예시'로 표시한 표는 이해를 돕기 위한 가상의 예시입니다. 특정 종목이나 금융상품의 매수·매도를 권유하지 않으며, 소개한 점검 방법이 투자 성과를 보장하지 않습니다. 실제 결정은 개인의 재정 상황과 위험 감수 수준을 고려해 신중하게 판단해 주세요.