티스토리 뷰
"저는 투자를 시작하고 얼마 뒤, 제 판단으로 잘 될 것 같다고 본 한 종목에 투자금을 전부 넣은 적이 있습니다. 본전이 되기까지 4년이 걸렸고, 본전이 되었을 때 전부 팔았습니다. 돌이켜 보면 저는 '본전만 되면 팔겠다'는 생각 하나로 4년을 기다린 셈이었습니다. 그러다 이 마음에 행동경제학에서 붙인 이름이 있다는 것을 알게 되었습니다."
100만 원을 벌었을 때의 기쁨과 100만 원을 잃었을 때의 아픔 가운데 어느 쪽이 더 오래갈까요? 많은 분이 잃었을 때의 아픔이라고 답하실 겁니다. 같은 금액인데도 마음이 느끼는 무게가 다르다는 뜻입니다. 이런 경향을 행동경제학에서는 손실회피라고 부릅니다.
이 글에서는 손실회피가 무엇인지, 투자할 때 어떤 행동으로 나타나는지, 사회 초년생이 현실에서 쓸 수 있는 대처법은 무엇인지 정리해 보겠습니다. 앞서 쓴 뉴턴과 남해회사 거품 이야기이야기, 튤립 파동 이야기이야기와 이어서 읽으면 투자할 때 사람의 마음이 어떻게 움직이는지 한눈에 보입니다.
1. 손실회피란 무엇일까?
이익보다 손실을 더 크게 느끼는 마음
손실회피는 같은 크기의 이익과 손실이 있을 때 손실을 더 크게 느끼는 경향입니다. 심리학자 대니얼 카너먼과 아모스 트버스키가 1979년 전망이론을 발표하면서 널리 알려졌고, 카너먼은 이 연구를 포함한 업적으로 2002년 노벨 경제학상을 받았습니다.
전망이론에서는 사람이 최종 재산의 크기보다 기준점(보통은 내가 산 가격)에서 얼마나 오르고 내렸는지를 기준으로 기쁨과 아픔을 느낀다고 봅니다. 그리고 같은 금액이라도 기준점 아래로 내려갈 때의 충격이 위로 올라갈 때의 기쁨보다 큽니다.
얼마나 더 크게 느낄까?
연구마다 숫자는 다르지만 대략 2배 안팎입니다.
- 1992년 트버스키와 카너먼의 실험에서는 손실을 이익보다 약 2.25배 크게 느끼는 것으로 추정됐습니다. (대학원생 25명을 대상으로 한 실험의 중앙값입니다.)
- 2024년에 발표된 메타분석(150편의 논문에서 얻은 607개의 추정치를 종합한 연구)에서는 평균이 약 1.96배였습니다.
가정 예시로 보겠습니다. 동전을 던져 뒷면이 나오면 100만 원을 잃는 내기가 있다고 해 보겠습니다. 손실을 이익보다 2배 크게 느낀다면, 앞면이 나왔을 때 약 200만 원을 받을 수 있어야 비로소 이 내기가 "해 볼 만하다"라고 느껴집니다. 확률은 반반인데도 말입니다.
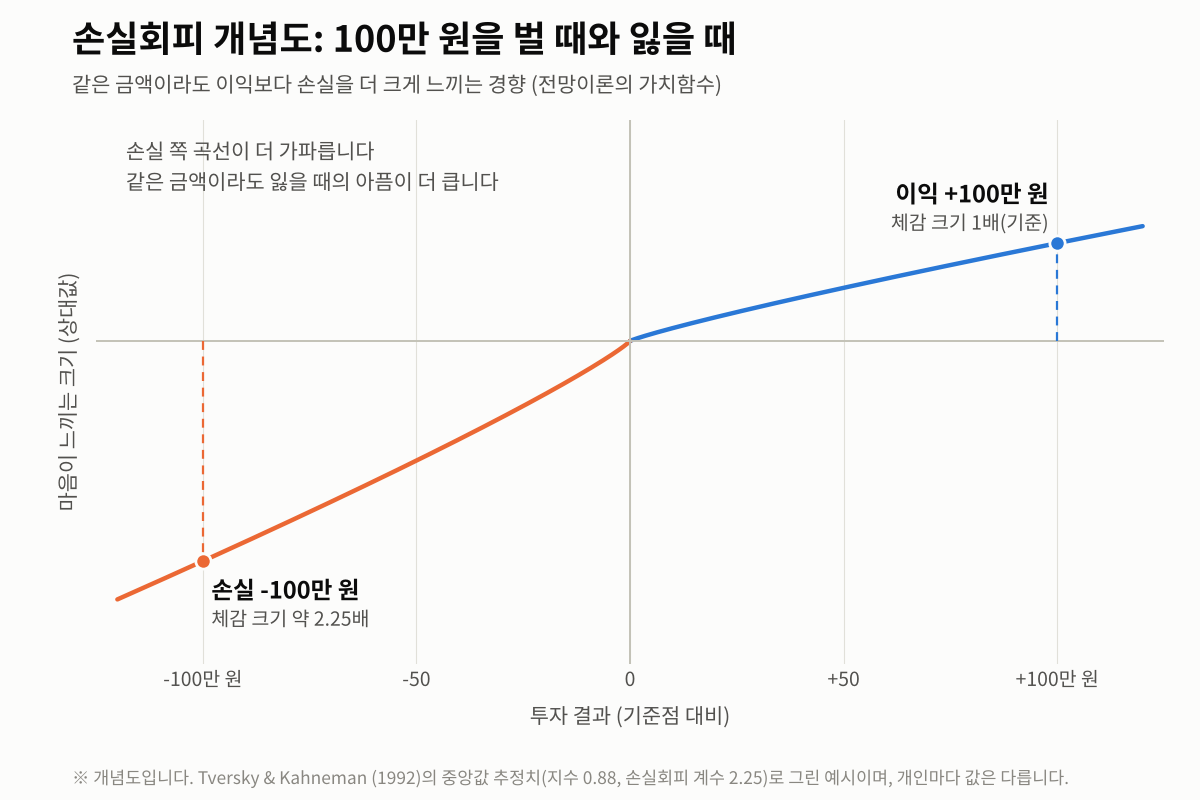
위 그림은 이익 100만 원과 손실 100만 원의 체감 크기를 비교한 개념도입니다. 손실 쪽 곡선이 더 가파르게 내려가는 것이 손실회피를 나타냅니다.
다만 손실회피가 모든 상황에서 똑같이 나타나는 법칙은 아니라는 지적도 있습니다. 상황과 사람에 따라 약해지거나 거의 나타나지 않을 수 있어서, 학계에서는 정도와 범위를 두고 계속 논의 중입니다. 그래도 "손실이 더 아프게 느껴지는 경향이 있다"는 큰 흐름은 많은 연구에서 반복해서 확인됩니다.
2. 투자할 때는 어떤 행동으로 나타날까?
① 본전 심리: 이익은 빨리 팔고, 손실은 오래 들고 있습니다
수익이 난 종목은 빨리 팔아 이익을 확정하고, 손실이 난 종목은 "본전만 오면 팔겠다"며 오래 들고 있는 모습을 처분효과라고 합니다. 1985년 셰프린과 스태트먼이 이름을 붙였습니다.
1998년 테런스 오딘은 미국 할인증권사 고객 계좌 약 1만 개의 거래(1987~1993년)를 분석했습니다. 12월을 제외하면 수익 중인 종목을 판 비율(약 14.8%)이 손실 중인 종목을 판 비율(약 9.8%) 보다 컸습니다. 수익 종목이 손실 종목보다 팔릴 가능성이 약 1.5배 높았던 셈입니다. 12월에는 세금 때문에 손실 종목을 먼저 파는 일이 늘어 패턴이 반대로 나타났습니다.
평가손실은 아직 "손실"이 아니라고 느껴지지만, 팔고 나면 손실이 확정됩니다. 확정의 아픔을 피하고 싶어서 사람은 버티게 됩니다. 이때 전망이론은 한 가지 더 알려 줍니다. 손실이 날 가능성이 높은 선택에서는 사람이 오히려 위험을 감수하는 쪽을 자주 택한다는 점입니다. 손실을 확정하는 대신 "혹시 오를지 모른다"는 가능성에 거는 것입니다.
"저는 그 4년 동안 계좌를 볼 때마다 낙담해서 앱을 삭제한 적이 있습니다. 보지 않는다고 상황이 달라지지는 않았고, 아무것도 하지 못한 채 시간만 흘렀습니다. 지금 생각하면 그때의 저는 손실을 확정하는 것도, 손실을 마주하는 것도 피하고 있었던 것 같습니다."
② 타조 효과: 나쁜 소식은 보지 않으려 합니다
손실이 난 계좌를 열어 보기 싫은 마음에도 이름이 있습니다. 모래에 머리를 묻는 타조에 빗댄 타조 효과입니다. 카네기멜런대와 컬럼비아대 연구팀이 개인투자자 110만 명의 로그인 기록을 약 2년간 분석한 결과, 전날 주식시장이 하락하면 계좌 로그인이 약 9.5% 줄었습니다. 이렇게 확인을 피하는 투자자는 하락 뒤 매매도 덜 하는 경향이 있었습니다.
보지 않는 것이 항상 나쁜 것은 아닙니다. 과민 반응해서 팔아 버리는 일을 막아 줄 수도 있습니다. 문제는 내 자산의 상태를 모른 채로 결정을 미루는 것입니다.
③ 회복 함정: 손실이 클수록 회복이 어렵습니다
손실에서 회복하려면 손실률보다 더 큰 수익률이 필요하다는 점도 기억해야 합니다. 가정 예시로 계산해 보겠습니다.
| 손실율 | 본전이 되려면 필요한 수익 |
| -10% | 약 +11.1% |
| -20% | +25% |
| -30% | 약 +42.9% |
| -50% | +100% |
100만 원이 50만 원이 되었다면 본전까지 가려면 50만 원이 아니라 100% 올라야 합니다. "본전만 오면 팔겠다"는 기다림이 길어지기 쉬운 이유입니다.
3. 손실회피에 휘둘리지 않는 방법 4가지
손실회피는 의지로 없앨 수 있는 감정이 아닙니다. 그래서 감정이 개입하기 전에 규칙으로 막아 두는 방식이 현실적입니다.
- 매도 기준을 미리 적어 두세요. 사기 전에 "어떤 상황이 되면 판다"를 글로 남기면, 손실이 났을 때 기준점(내가 산 가격)에만 매달리는 일을 줄일 수 있습니다.
- "지금 이 종목이 없다면, 오늘 이 가격에 살까?"라고 물어보세요. 내가 산 가격에서 눈을 떼고 현재 상태만 놓고 판단해 보는 질문입니다.
- 계좌를 보는 날을 정해 두세요. 하락장에서 아예 안 보거나 반대로 하루에도 여러 번 확인하는 극단을 피하고, 월 1회처럼 일정한 주기로 점검하면 감정의 영향을 줄일 수 있습니다.
- 잃어도 괜찮은 돈으로만 투자하세요. 비상금은 따로 두고 투자 자금은 분리합니다. 손실의 절대 크기가 작을수록 마음이 덜 흔들립니다. ( 비상금 글 참고)
"저는 지금 매달 정해 둔 날에, 정해 둔 수량만큼 적립식으로 매수하고 있습니다. 정해 둔 날에 정해 둔 수량만 사기 때문에, 주가가 내려도 '본전'이 언제 오는지에 매달리지 않게 되었습니다. 비상금과 별도로 여유 자금을 조금씩 모아 두어서 시장이 흔들릴 때도 계획대로 대응할 수 있었습니다. 물론 이는 어디까지나 제 경험이며, 모든 사람에게 같은 결과를 보장하는 방법은 아닙니다."
4. 정리
- 손실회피는 같은 금액이라도 이익보다 손실을 더 크게 느끼는 경향이고, 연구에 따라 대략 2배 안팎으로 추정됩니다.
- 투자에서는 수익 종목은 일찍 팔고 손실 종목은 오래 들고 있는 본전 심리, 나쁜 소식을 피하는 타조 효과 등으로 나타납니다.
- 손실이 클수록 회복에 필요한 수익률은 더 커집니다. -50%는 +100%가 필요합니다.
- 감정을 없애려 하기보다 매도 기준, 점검 주기, 투자 금액을 미리 정해 두는 규칙이 도움이 됩니다.
좋은 투자 습관은 손실이 아프지 않은 사람이 되는 것이 아니라, 아픔이 판단을 대신하지 못하도록 미리 장치를 만들어 두는 데서 시작됩니다.
참고 자료
- Daniel Kahneman & Amos Tversky, "Prospect Theory: An Analysis of Decision under Risk, " Econometrica 47(2) (1979)
- Amos Tversky & Daniel Kahneman, "Advances in Prospect Theory: Cumulative Representation of Uncertainty, " Journal of Risk and Uncertainty 5 (1992)
- Alexander L. Brown, Taisuke Imai, Ferdinand M. Vieider & Colin F. Camerer, "Meta-Analysis of Empirical Estimates of Loss Aversion, " Journal of Economic Literature 62(2) (2024)
- Hersh Shefrin & Meir Statman, "The Disposition to Sell Winners Too Early and Ride Losers Too Long, " Journal of Finance 40(3) (1985)
- Terrance Odean, "Are Investors Reluctant to Realize Their Losses?" Journal of Finance 53(5) (1998)
- Niklas Karlsson, George Loewenstein & Duane Seppi, "The Ostrich Effect: Selective Attention to Information, " Journal of Risk and Uncertainty 38 (2009): 타조 효과라는 용어를 정리한 논문
- Nachum Sicherman, George Loewenstein, Duane Seppi & Stephen Utkus, "Financial Attention, " Review of Financial Studies 29(4) (2016): 투자자 110만 명의 로그인 기록 분석
- Carnegie Mellon University, "Ostrich Effect" 연구 소개 (2015): https://www.cmu.edu/news/stories/archives/2015/december/ostrich-effect.html
- Yoram Gal & Derek Rucker, "The Loss of Loss Aversion: Will It Loom Larger Than Its Gain?" Journal of Consumer Psychology (2018): 손실회피에 대한 비판적 검토
※ 이 글은 행동경제학의 연구 사례와 일반적인 금융상식을 설명하는 정보성 콘텐츠입니다. 본문의 숫자 중 '가정 예시'로 표시한 부분은 이해를 돕기 위한 가상의 계산이며, 연구 수치는 대상과 방법에 따라 달라질 수 있습니다. 특정 금융상품의 매수·매도를 권유하지 않으며, 실제 투자 결정은 개인의 재정 상황과 위험 감수 수준을 고려해 신중하게 판단해 주세요.